Inledning
Hushållens köpkraft har stärkts och konsumtionen har tagit fart igen. Trots det lever vissa av höginflationsårens beteenden kvar, och många gör fortfarande medvetna avvägningar kring sina köp. Vilka faktorer gör att hushållen i någon mån håller igen i sin konsumtion? Och hur kan konsumtionsprioriteringarna se ut framöver?
Demografiska skiften gör att konsumenten förändras. Befolkningen växer långsammare, det föds färre barn och andelen äldre ökar. Hur påverkar detta handelns framtida utbud och efterfrågan?
Även våra matvanor förändras. Allt fler använder viktminskningsläkemedel, vilket kan minska mängden varor som stoppas ner i varukorgen. Hur stor blir effekten för dagligvaruhandeln om användningen fortsätter att öka? Och hur kan branschen ställa om när efterfrågan förändras?
Unga konsumenter formas också av nya globala influenser. Sydkorea och Japan har fått ett starkt genomslag i ungas trender och preferenser och därmed även i handeln.
Detta kapitel fångar några av de krafter som formar framtidens konsument och framtidens handel.
Konsumenten efter krisåren: Läget idag och synen på framtiden
Det tidiga 2020-talets ekonomiska stålbad för hushållen, med hög inflation och räntehöjningar, satte sina spår och höll tillbaka konsumtionen. De senaste åren har inflationen fallit tillbaka, reallönen har stigit och köpkraften har därmed stärkts. Med bättre ekonomiska förutsättningar kommer också förväntningar på att konsumtionen ska öka i snabb takt.
Konsumtionen har också återhämtat sig, men erfarenheterna från de senaste årens ekonomiska turbulens lever kvar hos många hushåll. Hur ser hushållen på läget nu och hur ser de på sin konsumtion de närmaste åren? Vad är det som gör att många hushåll fortfarande är försiktiga i sin konsumtion?
Hur ser hushållen på sin ekonomi?
Svensk Handel har låtit Novus genomföra en konsumentundersökning som ger en bild av hushållens ekonomiska situation idag, deras förväntningar på de kommande åren och vilka faktorer som i någon mån håller tillbaka konsumtionen. Vi har också undersökt vad hushållen väntas prioritera i sin konsumtion framöver.
Undersökningen visar att två av tre svenskar idag är ganska nöjda med sin ekonomi. Det vanligaste svaret är att den egna ekonomin är ganska bra. En av fem är ännu nöjdare och svarar att ekonomin är mycket god. Knappt var fjärde svarar att ekonomin varken är bra eller dålig. Samtidigt är drygt en av tio missnöjda med sin ekonomi och uppger att den antingen är ganska eller mycket dålig. Undersökningen visar ytterst små skillnader i svaren mellan kvinnor och män, det var i princip lika stor andel som var nöjda, indifferenta och pessimistiska till sin ekonomi.
De flesta har en positiv syn på den egna ekonomin
Fråga: Hur bedömer du din ekonomiska situation idag?
Undersökningen visar att två av tre svenskar idag är ganska nöjda med sin ekonomi. Det vanligaste svaret är att den egna ekonomin är ganska bra.
Diagram. Källa: Svensk Handel och Novus. Konsumentundersökning.
Metod: Konsumentundersökning
Novus har på uppdrag av Svensk Handel genomfört en konsumentundersökning bland 1 000 personer i åldern 18–84 år. Urvalet är representativt för den svenska befolkningen vad gäller ålder, kön och geografisk hemvist. Datainsamlingen genomfördes under vecka 18 2026.
Frågorna vad som i någon mån hindrar hushållen från att konsumera samt vad man planerar att prioritera i sin konsumtion framöver baseras på ytterligare en konsumentundersökning som utfördes under v. 22 2026, 2 000 personer har därmed svarat på dessa frågor.
Bättre privatekonomi framöver –många ändå försiktiga i sin konsumtion
Vad gäller utsikterna framåt räknar de flesta, 56 procent, med att den egna ekonomiska situationen kommer att se likadan ut om 12 månader som den gör idag. Det är fler som är optimistiska än pessimistiska, 27 procent tror på en bättre ekonomi om ett år, jämfört med 15 procent som ser framför sig en sämre privatekonomi framöver.
Fler tror på förbättring än försämring framöver
Fråga: Hur bedömer du din ekonomiska situation de kommande 12 månaderna?
Flest, 56 procent, räknar med en oförändrad ekonomisk situation om 12 månader, medan fler tror på en bättre än en sämre ekonomi framöver.
Diagram. Källa: Svensk Handel och Novus. Konsumentundersökning.
Försiktiga konsumtionsplaner trots stärkt privatekonomi
Fråga: Hur bedömer du att din konsumtion kommer utvecklas kommande 12 månader?
Flest, 69 procent, räknar med en oförändrad konsumtion de kommande 12 månaderna, medan 12 procent tror på en ökning och 18 procent på en minskning.
Diagram. Källa: Svensk Handel och Novus. Konsumentundersökning.
Även om det är fler som tror på en bättre privatekonomi om 12 månader än på en försämring, så betyder inte det att man har planer på att växla upp konsumtionen. Den stora majoriteten, sju av tio, ser framför sig att den egna konsumtionen kommer att vara oförändrad kommande 12 månader. Det är fler som planerar att dra ner på konsumtionen (18 procent) än att skruva upp den (12 procent). Resultaten bör dock tolkas med viss försiktighet. Erfarenheterna från de senaste årens kris tycks ha bidragit till en försiktig syn på den egna ekonomin och konsumtionen. Under lågkonjunkturen har hushållens ekonomiska sentiment, enligt Konjunkturinstitutets mikroindex, legat på historiskt låga nivåer samtidigt som den faktiska konsumtionen har återhämtat sig väl. Det tyder på att sambandet mellan hushållens förväntningar och deras faktiska konsumtionsbeteende inte är perfekt. I Svensk Handels undersökning ger hushållen dessutom en något ljusare bild av den egna ekonomin än vad som framkommit i Konjunkturbarometern.
Det finns en försiktighet i hushållens förväntningar, men de senaste åren har den faktiska konsumtionen utvecklats starkare än sentimentet.
Varför håller hushållen igen på konsumtionen?
Flertalet anser alltså att den egna ekonomin är ganska bra, och mer än var fjärde, räknar med att situationen kommer att vara bättre om 12 månader. Trots det så är det fler som planerar att dra ner på konsumtionen än att öka den. 85 procent av svenskarna håller i någon form¹ igen på konsumtionen idag, även om majoriteten av dessa svarar att de håller igen i liten utsträckning. Vad är det som får hushållen att vara restriktiva med konsumtionen? Vi har bett dem svara på vilka faktorer som i någon mån bidrar till att hålla igen konsumtionen, där respondenterna fått välja alla alternativ som stämmer in.
Ekonomiska faktorer väger tyngre än omvärldsoro
Faktorer som bidrar till att hushållen håller igen på konsumtionen. Flera svar kunde väljas.
Höga priser och inflation är den vanligaste orsaken, följt av behovet att bygga upp en buffert.
Fig 4. Källa: Svensk Handel och Novus. Konsumentundersökningar.
1 På frågan ”I vilken utsträckning håller du igen på konsumtionen idag?” svarade 85 procent att de antingen håller igen i liten utsträckning, i ganska stor utsträckning eller i mycket stor utsträckning.
Höga priser främsta anledningen till att hushållen håller igen
Den klart främsta anledningen till att svenskarna håller igen med konsumtionen är höga priser/inflationen. Varannan respondent uppger att prisnivån får dem att vara mer restriktiva. Det bör tilläggas att förklaringar till varför hushållen håller igen i sin konsumtion med stor sannolikhet skiljer sig åt beroende på när frågan ställs. Nu ställdes frågan ett par år efter den snabbaste prisökningen på flera decennier. År 2023 var priserna enligt Konsumentprisindex (KPI) i genomsnitt 17,7 procent högre än två år tidigare. Hushållens känsla av att det har blivit betydligt dyrare är därför välgrundad. KPI mäter den genomsnittliga prisutvecklingen för hushållens konsumtion. Till skillnad från en del andra inflationsmått såsom KPIF påverkas KPI även av förändringar i hushållens räntekostnader, vilket gör att måttet ger en bred bild av hur de kostnader som hushållen möter har utvecklats.
Att inflationen i dag är låg innebär inte att priserna har gått ner. Inflation mäter prisökningstakten i årstakt, och en inflation på 0,7 procent under 2025 betyder därför att priserna fortfarande steg, om än i långsam takt. På fem år, mellan 2020 och 2025, steg priserna i samhället överlag med 24 procent, enligt KPI.
Konsumentprisindex (KPI), 2020=100
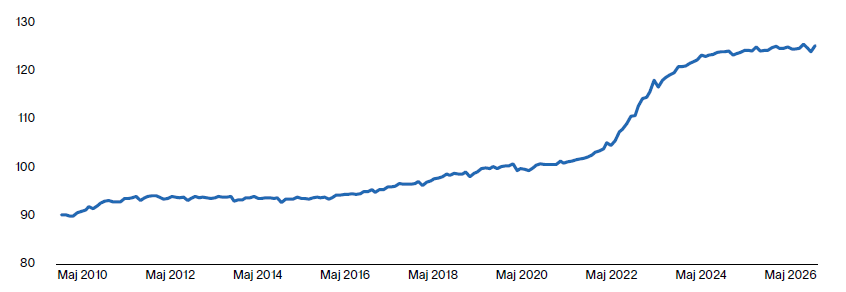
Källa: Prisstatistik, SCB
Prisökningar på bred front har satt spår hos hushållen
Det har pratats mycket om höga matpriser de senaste åren, vilket är naturligt med tanke på att livsmedel är en del av hushållens vardag och varor som de flesta inhandlar flera gånger per vecka. Mellan 2020 och 2025 ökade priserna på livsmedel och alkoholfria drycker ut till konsumenten med 32 procent. Prisuppgången tog fart efter pandemin och förstärktes av Rysslands invasion av Ukraina, som drev upp kostnader för energi, transporter och jordbruksråvaror. Värt att ta med sig är att dagligvaruhandelns kostnader stigit ännu mer än konsumentpriserna; enligt SCB:s prisindex för inhemsk efterfrågan² ökade livsmedelspriserna i inköpsledet med 43 procent mellan 2020 och 2025. Denna utveckling har således inte varit gynnsam för dagligvaruhandeln. Även om det främst är livsmedelspriserna som skapat rubriker så har prisökningen i samhället skett på bred front, på långt fler varor och tjänster än för livsmedel.
2 som mäter livsmedelspriserna på den svenska marknaden på varor som antingen producerats i Sverige eller importerats till landet
Prisutvecklingen för ett antal varor och tjänster mellan 2020 och 2025
- Hotell
- +51%
- Skor
- +16%
- Kläder
- +24%
- (Nya) bilar
- +18%
- Flygresor
- +41%
- Frisör
- +29%
Källa: Prisstatistik, SCB
Det har pratats mycket om höga matpriser de senaste åren, men prisökningen i samhället har skett på bred front och omfattat långt fler varor och tjänster än livsmedel.
Livsmedelspriserna ut mot konsument ökade med 32 procent mellan 2020 och 2025. Under samma period steg priserna i inköpsledet med 43 procent. Denna utveckling har alltså inte varit gynnsam för dagligvaruhandeln.
Reallönen föll kraftigt under höginflationsåren
Under höginflationsåren försämrades hushållens köpkraft kraftigt, eftersom priserna steg betydligt mer än lönerna. De nominella lönerna fortsatte visserligen att öka, men när löneutvecklingen justeras för inflationen, det vill säga när man studerar reallönerna, framträder stora tapp. Reallönen minskade med 5,6 procent 2022 och ytterligare 4,9 procent 2023, vilket var de största fallen på flera decennier (se diagram intill).
Konsumtionsutrymmet krympte och många upplevde en tydlig försämring av sin privatekonomi. Även om inflationstakten numera är betydligt lägre ligger priserna på en betydligt högre nivå än för några år sedan.
Reallönen sjönk markant när inflationen steg 2022–2023
Reallöneindex (2020=100), justerat med KPI, säsongrensat
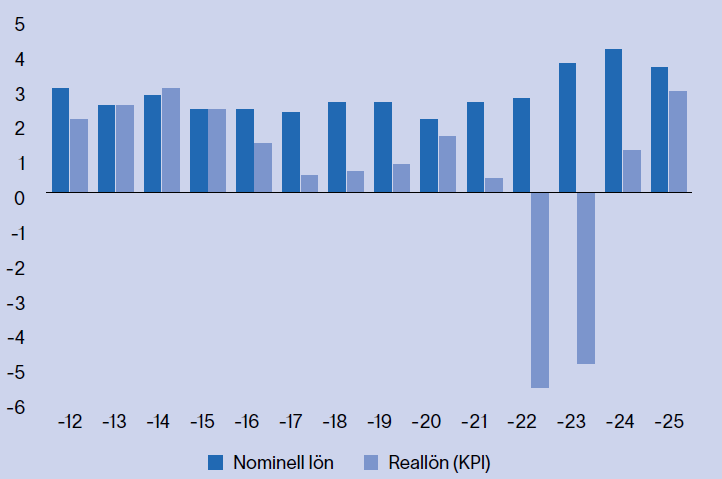
Källa: Medlingsinstitutet
Reallönen i återhämtning, dock lägre än före höginflationsåren
Reallöneindex (1995=100), justerat med KPI samt KPIF, säsongrensat
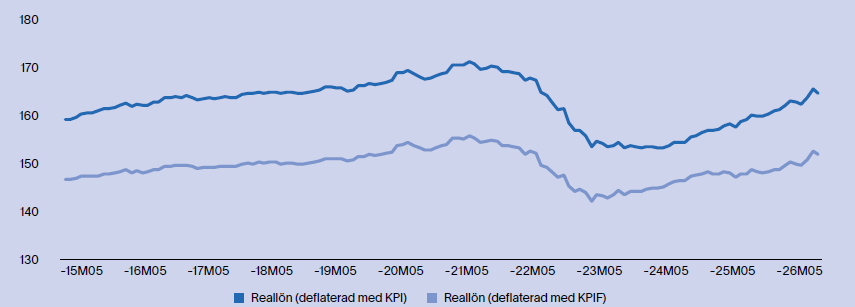
Källa: Medlingsinstitutet
Reallönen ännu inte tillbaka på nivåerna före inflationskrisen
Under höginflationsåren tappade hushållen flera års köpkraftsutveckling. Sedan 2024 har reallönerna åter börjat stiga. Uppgången var relativt modest 2024 men tog fart under 2025, då reallönerna ökade med nära 3 procent. Den positiva utvecklingen har fortsatt under 2026. Trots återhämtningen har de tidigare förlusterna ännu inte fullt ut hämtats igen. I april 2026, låg reallönen (deflaterad med KPI) fortfarande under nivån från tiden före inflationskrisen och motsvarade ungefär nivån som rådde 2018. Om lönen deflateras med KPIF istället för KPI, låg reallönen i maj 2026, i nivå med hösten 2019. Det illustrerar hur omfattande köpkraftstappet blev under 2022–2023 och kan förklara varför många hushåll anger att höga priser/inflation i någon mån håller igen konsumtionen.
Trots att inflationen har dämpats och inkomsterna åter ökar märks fortfarande effekterna av prisökningarna under 2022–2023.
Den disponibla inkomsten visar en starkare utveckling än reallönen: På rekordnivå 2025
Samtidigt är reallönen bara en aspekt av hushållens ekonomi. Reallönen visar hur köpkraften i löneinkomsterna utvecklas, men fångar inte alla inkomster. Ett bredare mått är hushållens reala disponibla inkomster, som omfattar fler delar av hushållens inkomster och utgifter. Lönen är visserligen den klart viktigaste inkomstkällan även i detta mått, men här inkluderas exempelvis även skatter, inkomster från eget företagande, transfereringar (t.ex. pensioner, föräldrapenning och arbetslöshetsersättning) samt kapitalinkomster såsom aktieutdelningar. Om skatten sänks påverkas inte reallönen, men den disponibla inkomsten ökar.
Inflationsåren innebar ett betydande köpkraftstapp för hushållen, men därefter har en återhämtning skett som syns i både reallöner och disponibla inkomster.
Real disponibel inkomst klart högre än före höginflationsåren
Real disponibel inkomst per capita, i tusentals kronor, 2015-2025
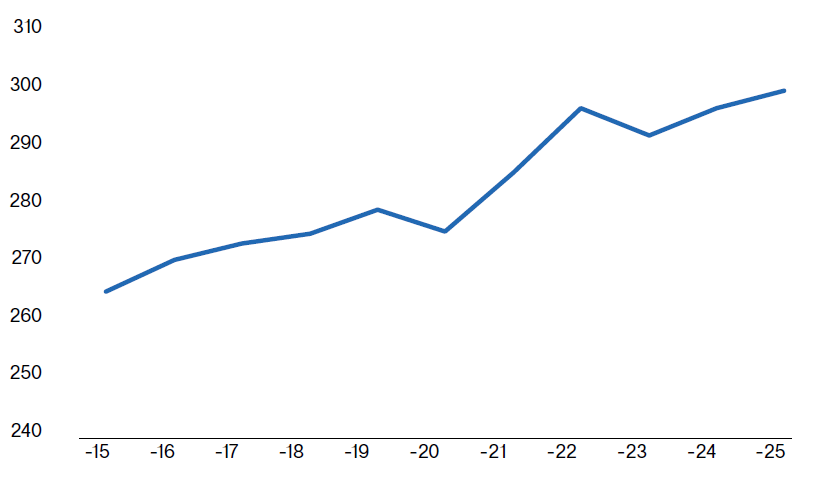
Källa: Nationalräkenskaper och befolkningsstatistik, SCB samt egna beräkningar
Samtidigt är det bra att vara medveten om att det beskriver ett genomsnitt för hela befolkningen och säger inget om hur inkomsterna är fördelade mellan olika hushåll, exempelvis är en stor del av kapitalinkomsterna koncentrerade till en relativt liten del av befolkningen. Beroende på vilket mått som används kan utvecklingen skilja sig något åt, men tendensen är densamma; inflationsåren tog hårt på hushållens ekonomi och därefter har en återhämtning skett.
Reallönerna ger inte hela bilden av hushållens ekonomi. Den reala disponibla inkomsten har utvecklats starkare och nådde per capita rekordnivåer under 2025. Utvecklingen av hushållens inkomster varierar dock mellan olika hushåll.
Mer än var femte hämmas av höga räntekostnader
En annan förklaring till varför många hushåll håller igen på konsumtionen är höga räntekostnader. I Svensk Handels konsumentundersökning uppger 22 procent detta. Om frågan hade ställts ett par år tidigare, när räntehöjningar skedde i snabb takt, hade troligtvis en ännu större andel angett räntekostnader som en hämmande faktor.
Inflationen började stiga i slutet av 2021 och i början av 2022 accelererade den i mycket snabb takt. Riksbanken tvingades agera för att få bukt med inflationen och höjde styrräntan från 0 till 0,25 procent i april 2022. Därefter skedde höjningar i rask takt fram till och med september 2023, då styrräntan höjdes till 4,0 procent, den högsta nivån sedan finanskrisen. Därefter har styrräntan sänkts flera gånger och ligger i skrivandets stund, augusti 2026, på 1,75 procent.
Det innebär en betydligt lägre boendekostnad för bostadsägare med lån än för några år sedan, men samtidigt högre än åren innan räntehöjningarna.
Räntebetalningarna har minskat, men någon återgång till 2010-talets låga nivåer syns inte i prognoserna.
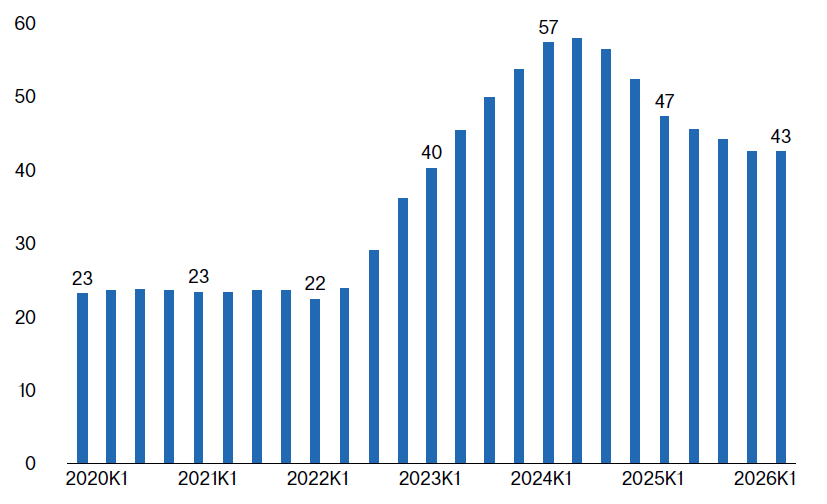
I diagrammet nedan visas hushållens samlade räntebetalningar per kvartal. Innan räntehöjningarna inleddes 2022 betalade hushållen drygt 20 miljarder i ränta varje kvartal. I takt med räntehöjningarna ökade räntebetalningarna snabbt och var som högst andra kvartalet 2024 då de uppgick till 58 miljarder kronor. Under helåret 2024 uppgick hushållens räntebetalningar till drygt 220 miljarder kronor, ungefär lika mycket som staten beräknas lägga på försvar och samhällskrisberedskap 2026.
Därefter har räntebetalningarna minskat, men var under första kvartalet 2026 fortfarande nästan dubbelt så höga som före räntehöjningarna. Det är därför inte svårt att förstå att räntekostnaderna fortsatt är betungande för många hushåll. I nuläget ser räntesänkningar ut att vara långt borta. Det mest troliga scenariot enligt flertalet prognosmakare är att styrräntan kommer att ligga kvar på 1,75 procent resten av 2026. 2027 kan styrräntan komma att höjas till 2,0, åtminstone indikerar Riksbankens egen räntebana det.
- 22 %
- uppger att höga räntor eller boendekostnader håller igen konsumtionen
- 58 mdkr
- räntebetalningar andra kvartalet 2024
- 1,75 %
- styrränta i augusti 2026
I takt med räntehöjningarna ökade räntebetalningarna snabbt och var som högst andra kvartalet 2024, då de uppgick till 58 miljarder kronor, att jämföra med 22 miljarder före räntehöjningarna inleddes.
Ränteutgifterna sjunker, men är ungefär dubbelt så höga som före ränteuppgången
Hushållens ränteutgifter per kvartal (före avdrag), miljarder kronor
Källa: Nationalräkenskaper, SCB.
Svenska hushålls stora bolån förstärker effekterna av räntehöjningar
Sverige är ett av länderna i Europa där invånarna har högst skuldsättning, vilket gör hushållen särskilt känsliga för förändringar i ränteläget och följdeffekterna på konsumtionen och ekonomin i stort blir därför större. Samtidigt är det inte alla som har bostadslån; många bor i hyresrätt och en del som äger sin bostad har redan betalat av sitt lån. Sammantaget är det runt 40 procent av hushållen som har bostadslån, bland småhusägare och bostadsrättsinnehavare är andelen med bolån dock betydligt högre än 40 procent.
Hur mycket man besväras av räntehöjningar beror givetvis på lånets storlek, men också av hur stora inkomster ett hushåll har. I diagrammet intill är ränteutgiften som andel av hushållens disponibla inkomst. Observera att detta gäller samtliga hushåll i Sverige, även dem utan bostadslån, så många låntagare har en högre räntekvot. Sett över den senaste tioårsperioden var räntekvoten som högst under tredje kvartalet 2024; 7,9 procent. Det innebär att nästan var tolfte disponibel krona användes till att betala räntor.
Sedan räntesänkningarna inleddes har räntekvoten gått ner och låg första kvartalet 2026 på 5,4 procent. Under 2000-talet var räntekvoten som högst under finanskrisen 2008, då den var något högre än toppen 2024.
Räntekvoten vänder ner från höga nivåer
Räntekvoten (hushållens räntebetalningar som andel av den disponibla inkomsten), i procent
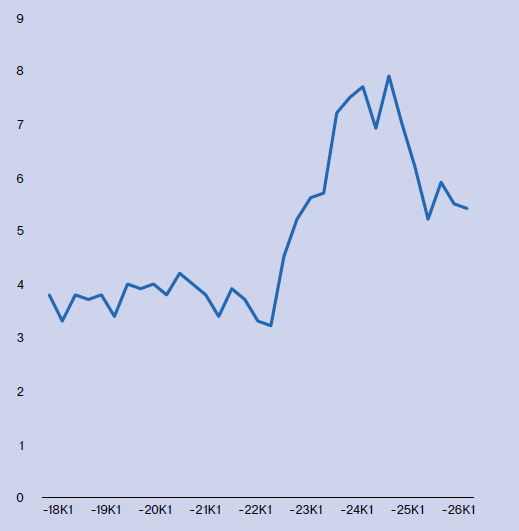
Diagrammet visar räntekvoten, hushållens räntebetalningar som andel av den disponibla inkomsten, per kvartal 2018–2026. Räntekvoten var som högst tredje kvartalet 2024, 7,9 procent, och låg första kvartalet 2026 på 5,4 procent. Under 2000-talet var räntekvoten som högst under finanskrisen 2008, då den var något högre än toppen 2024.
Källa: Nationalräkenskaper, SCB
Varannan svensk vill stärka sin ekonomiska buffert
En uppenbar anledning till att hushållen håller igen i sin konsumtion är att de vill bygga upp en buffert. Höginflationsåren var tuffa för hushållen och begränsade möjligheten att spara. När nu hushållens ekonomi har stärkts har också förutsättningarna för att lägga undan pengar till sparande ökat. Näst efter höga priser är behovet av att bygga upp en ekonomisk buffert den vanligaste förklaringen till att hushållen håller tillbaka sin konsumtion.
När vi ställde frågan ”Hur stort är ditt behov av att bygga upp en ekonomisk buffert just nu?” svarade mer än varannan svensk att behovet var antingen ganska stort eller mycket stort. Klart flest uppgav att behovet var ganska stort.
Varannan svensk ser ett behov av att bygga upp en buffert
Fråga: Hur stort är ditt behov att bygga en ekonomisk buffert (spara) nu?
52 procent uppger ett stort behov, 32 procent svarar varken eller och 15 procent ett litet behov.
Diagram. Källa: Svensk Handel och Novus. Konsumentundersökning v. 18, 2026.
Stora skillnader i sparande – fem procent äger hälften av alla finansiella tillgångar
Det har skrivits mycket om att hushållen inte kommer igång med konsumtionen eftersom de väljer att spara, men den bilden beskriver hushållssektorn som helhet och inte den ekonomiska verkligheten för alla hushåll.
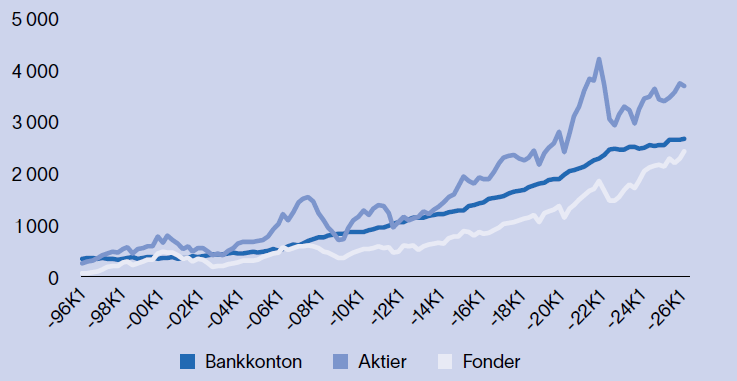
Den totala hushållssektorn har mycket stora finansiella tillgångar, se diagrammet intill. Hushållens samlade tillgångar i aktier uppgår till nästan 3 800 miljarder kronor och bankkontotillgångarna till 2 700 miljarder kronor.
Utslaget per individ i Sverige blir det aktier för över 350 000 kr per person och bankkontotillgångar på mer än 250 000 kr.
Hushållens tillgångar på bankkonton, i aktier samt i fonder
Ställningsvärdet, miljarder kronor
Källa: Finansräkenskaper, SCB
Men om vi skulle titta på tillgångarna hos den mittersta individen i Sverige skulle tillgångarna vara betydligt mindre. Det samlade värdet på tillgångarna är så stort för att en liten grupp står för en stor del av sparandet. Finansinspektionen uppskattar i rapporten ”Svenskarnas sparande 2025” att omkring fem procent av befolkningen äger hälften av alla finansiella tillgångar, samtidigt som varannan svensk har små eller inga finansiella tillgångar. Skillnaderna är särskilt stora mellan personer med höga och låga förmögenheter. De mest förmögna kunde fortsätta öka sitt sparande även under perioden med hög inflation och stigande räntor, medan hushåll med mindre tillgångar tvingades minska sitt sparande kraftigt.
En jämnare fördelning av inkomster och förmögenhet kan bidra till högre konsumtion i ekonomin. Låg- och medelinkomsttagare spenderar i regel en större del av en extra inkomst än höginkomsttagare, som oftare har möjlighet att lägga en större andel på sparande.
Fem procent av befolkningen äger hälften av alla finansiella tillgångar, samtidigt som varannan svensk har små eller inga finansiella tillgångar.
Så mycket påverkar krig och oro konsumtionen
Utöver ekonomiska faktorer spelar även omvärldsläget en roll. Under perioder då den geopolitiska oron dominerar nyhetsflödet ökar också osäkerheten bland hushållen. Vi genomförde två konsumentundersökningar där exakt samma fråga ställdes (”Vilka faktorer bidrar till att du i någon mån håller igen på konsumtionen? Ange alla alternativ som stämmer in”), med samma svarsalternativ.
Den första undersökningen genomfördes kring månadsskiftet april–maj, när mediabevakningen av konflikten mellan Israel och Iran var omfattande. Vid detta tillfälle svarade 28 procent av de 1 000 tillfrågade att krig eller geopolitisk oro i någon mån hämmade deras konsumtion. Fyra veckor senare, när mediabevakningen av konflikten hade avtagit betydligt, var andelen något lägre, 22 procent. Resultatet visar att den upplevda betydelsen av geopolitisk oro kan variera snabbt beroende på det aktuella nyhetsläget.
När vi ställde samma fråga, men med begränsningen att respondenterna endast fick välja två alternativ, minskade andelen relativt mycket i båda undersökningarna. Då uppgav 18 procent att krig eller geopolitisk oro var en av de två främsta anledningarna till att de höll igen på konsumtionen, medan de rent ekonomiska faktorerna uppvisade en mindre skillnad. Det tyder på att geopolitisk oro påverkar hushållens syn på konsumtionen, men att ekonomiska faktorer väger tyngre.
Bortsett från pandemin är det framför allt kriser som direkt försämrat hushållens ekonomi som haft störst påverkan på konsumtionen. Däremot är det svårare att se några tydliga avtryck av krig och geopolitisk oro i konsumtionsstatistiken.
- 28 %
- uppgav vid månadsskiftet april–maj att krig eller geopolitisk oro hämmade konsumtionen
- 22 %
- uppgav samma sak fyra veckor senare
- 18 %
- uppgav att krig eller geopolitisk oro var en av de två främsta anledningarna till att hålla igen på konsumtionen
Syns påverkan från krig och oro i statistik över hushållens konsumtion?
I begreppet hushållens konsumtionsutgifter ingår i princip alla utgifter hushållen har, inte bara sådant de handlar. Här ingår exempelvis bostadshyra, busskort, föreningsavgifter och frisörbesök. Den största utgiften av alla, boendet, är dessutom svår att påverka, åtminstone på kort sikt. Eftersom hushållen har många fasta och nödvändiga utgifter blir förändringarna i den totala konsumtionen sällan särskilt stora, om det inte rör sig om exceptionella situationer som under pandemin.
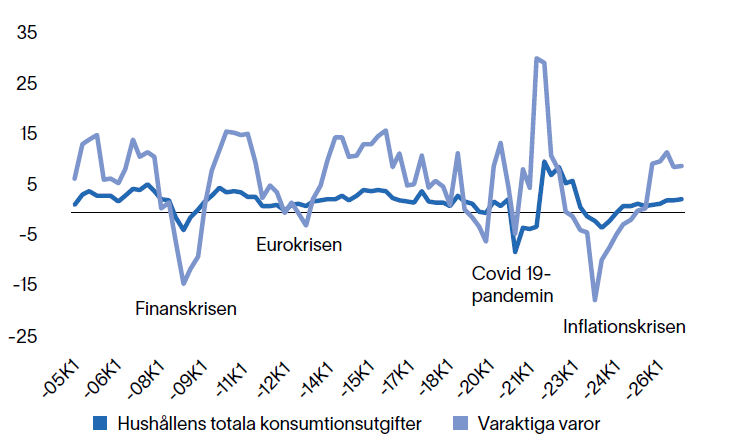
Den konsumtion som hushållen snabbast drar ned på vid osäkerhet eller försämrade ekonomiska utsikter är större inköp av kapital- eller varaktiga varor, såsom möbler, hushållsmaskiner, bilar, hemelektronik och större fritidsprodukter. Det är också inom dessa varugrupper som de största svängningarna brukar synas.
Kriser som direkt slår mot ekonomin påverkar konsumtionen mest
18 %
uppgav att krig eller geopolitisk oro var en av de två främsta anledningarna till att hålla igen på konsumtionen
De händelser under de senaste 20 åren som haft störst påverkan på konsumtionen, inte minst av varaktiga varor, är finanskrisen, covid-19-pandemin och den senaste inflationskrisen. Även eurokrisen hade viss påverkan på konsumtionen av varaktiga varor. Framför allt finanskrisen och inflationskrisen slog hårt mot hushållens ekonomi. Under finanskrisen sjönk börskurserna kraftigt, arbetsmarknaden försvagades och bostadsmarknaden föll. Under eurokrisen föll börsen periodvis, samtidigt som oron för svensk ekonomi och export ökade och hushållskonfidensen försämrades. Men allra hårdast mot hushållens ekonomi var sannolikt inflationskrisen 2022–2024, då hög inflation, stigande räntor och kraftigt försämrad köpkraft pressade många hushåll.
Större inköp faller mest vid kriser
Förändring jämfört med motsvarande månad året innan, i procent
Källa: Nationalräkenskaper, SCB
Pandemin var en annan typ av kris. Den påverkade inte hushållens ekonomi i samma utsträckning, utan konsumtionsnedgången under pandemins inledande skede berodde främst på att stora delar av samhället stängde ned. En del utgifter uteblev helt när vardagen förändrades; busskort behövdes inte när många arbetade hemifrån och restaurangbesök, resor och frisörbesök minskade kraftigt. Detta ledde till ett omfattande sparande som åtminstone delvis spenderades i detaljhandeln under 2021, då konsumtionen av varaktiga varor sköt i höjden, se diagrammet ovan.
Bortsett från pandemin är det alltså framför allt kriser som direkt försämrat hushållens ekonomi som haft störst påverkan på konsumtionen. Däremot är det svårare att se några tydliga avtryck av krig och geopolitisk oro i konsumtionsstatistiken.
Vad vill hushållen konsumera framöver?
Svensk Handels konsumentundersökning visar att många hushåll planerar att prioritera konsumtion som bidrar till livskvalitet och vardag. Resor är den kategori där störst andel uppger att de kommer att öka sina utgifter de kommande ett till två åren. Även upplevelser såsom exempelvis konserter och sportevent ligger relativt högt, vilket tyder på att många hushåll fortsatt värdesätter sociala aktiviteter och upplevelser.
Det finns också ett tydligt intresse för hemmet. Drygt en fjärdedel av hushållen uppger att de planerar att öka sina utgifter för renovering och hemmafix, vilket gör kategorin till en av de mest prioriterade i undersökningen. Denna kategori avser ofta kostsamma inköp, något som hushållen varit restriktiva med att inhandla under inflationskrisen.
Hushållen vill spara, resa och investera i hemmet
Områden som planeras prioriteras i konsumtionen de kommande 1–2 åren. Max tre alternativ.
Sparande och investeringar rankas högst med 35 procent, följt av resor med 30 procent och livsmedel med 28 procent.
Diagram. Källa: Svensk Handel och Novus. Konsumentundersökningar.
26 %
av konsumenterna prioriterar renovering och hemmafix i sin konsumtion kommande 1–2 år
Livsmedel är en annan kategori där relativt många hushåll väntar sig ökade utgifter framöver. Det speglar dels att livsmedel utgör en stor och nödvändig del av hushållens konsumtion, dels att prisnivåerna fortsatt är betydligt högre än för några år sedan. Det kan också vara så att man vill öka mängden livsmedel man inhandlar nu när momsen sänkts.
För flera av sällanköpsvarukategorierna uppger hushållen att de planerar att minska sin konsumtion mer än de kommer att öka den. Samtidigt är det inte ovanligt att hushåll i enkätundersökningar uttrycker en ambition att vara mer återhållsamma än vad som senare visar sig i det faktiska konsumtionsbeteendet. Resultaten bör därför främst ses som en indikation på hushållens prioriteringar och ekonomiska försiktighet snarare än en prognos över den framtida försäljningen.
Viktigaste insikterna
- Hushållens nöjdhet med den egna ekonomin: Två av tre svenskar är nöjda med sin ekonomi idag.
- Framtidstro men försiktig konsumtion: Majoriteten av konsumenterna tror att deras ekonomi är oförändrad om ett år, medan fler är optimistiska än pessimistiska. Trots den förmodade förbättringen planerar sju av tio att konsumera lika mycket som i nuläget och fler att minska än att öka sin konsumtion.
- Höga priser bromsar konsumtionen: Den främsta anledningen till att hushållen håller igen på konsumtionen är höga priser och inflation, med varannan respondent som uppger detta. Priserna steg mycket kraftigt under 2022 och 2023 och även om inflationen är på en låg nivå idag är priserna betydligt högre än före höginflationsåren.
- Återhämtning i reallönen, men tappet ännu inte återhämtat: Reallönerna föll kraftigt under 2022 och 2023 när priserna steg snabbare än lönerna. Trots att reallönerna har ökat igen sedan 2024 låg de våren 2026 fortfarande under nivån innan höginflationsåren.
- Disponibla inkomsten visar en starkare utveckling än reallönen: Den reala disponibla inkomsten, som ger en bredare bild av hushållens inkomster, visar en starkare utveckling än enbart reallönen och låg 2025 på den högsta nivån någonsin, mätt per capita. Då detta är ett genomsnittsmått skiljer sig utvecklingen mellan olika grupper och hushåll.
- Sparande, buffertbyggande och ojämnt fördelade förmögenheter: Många hushåll vill bygga ekonomiska buffertar efter de tuffa inflationsåren, vilket är den näst vanligaste orsaken till återhållsam konsumtion. Sparandet för hushållssektorn som helhet är väldigt högt. Sparande och förmögenhet är dock ojämnt fördelat, där fem procent äger hälften av alla finansiella tillgångar.
- Höga räntekostnader fortsätter att hålla tillbaka konsumtionen för vart femte hushåll: Drygt var femte konsument uppger att räntorna begränsar deras konsumtion. Räntesänkningarna har fått ner hushållens räntebetalningar, men de är fortfarande nära dubbelt så höga som före 2022. I nuläget är det inte mycket som tyder på att räntorna kommer att sänkas de närmaste åren.
- Geopolitisk oro påverkar konsumtionsviljan, men varierar med det aktuella nyhetsläget: När konflikter och internationell osäkerhet får stort utrymme i medierna uppger fler konsumenter att de håller igen i sin konsumtion.
- Historiskt har ekonomiska kriser påverkat konsumtionen mer än geopolitisk oro: Historiskt har finanskrisen och inflationskrisen haft en större påverkan på konsumtionen än geopolitisk oro, eftersom dessa kriser direkt pressade hushållens ekonomi genom fallande förmögenheter, högre räntor eller försämrad köpkraft. Några lika tydliga avtryck av krig och geopolitisk oro syns inte i konsumtionsstatistiken. Detta stämmer även överens med Svensk Handels konsumentundersökning.
- Sparande och resor toppar hushållens prioriteringslista framåt: 35 respektive 30 procent av konsumenterna uppger att de kommer att prioritera sparande respektive resor kommande 1-2 år.
- Intresset för hemmet ökar efter flera år av dämpad efterfrågan: Relativt många hushåll planerar att lägga mer pengar på renovering och hemmafix, en kategori som varit dämpad under inflationskrisen, men som nu verkar få högre prioritet.
Framåtblick: Vad betyder detta för handeln?
Ekonomiskt starkare konsumenter – goda förutsättningar för fortsatt konsumtion, men försiktigheten lever till viss del kvar.
Hushållen har blivit ekonomiskt starkare och konsumtionen har redan återhämtat sig på många områden, men de senaste årens inflation och ränteuppgångar har skapat en försiktighet. Konsumenterna säger sig vilja bygga buffertar, men erfarenheten visar att detta inte nödvändigtvis innebär en motsvarande nedgång i den faktiska konsumtionen. Mycket talar därför för att konsumtionen kan fortsätta utvecklas relativt väl de kommande åren, men att konsumenten är mer eftertänksam och priskänslig än före krisåren.
Demografiska skiften: Hur ett förändrat kundunderlag påverkar handeln
Sverige står inför demografiska förändringar med en befolkning som ökar i en allt långsammare takt. Sedan 2016 har befolkningsökningen i Sverige tydligt bromsat in. Under 2025 ökade Sveriges befolkning med drygt 17 800 personer, vilket är den lägsta ökningen sedan 1999. Under åren 2015–2025 steg befolkningen med drygt 754 500 personer, en ökning på 8 procent. De kommande tio åren förväntas befolkningen fortsätta stiga, men i en långsammare takt. År 2026 till och med 2036 förväntas Sveriges befolkning öka med drygt 189 000 personer, en ökning motsvarande 2 procent.
Rekordlåg fruktsamhet dämpar befolkningstillväxten
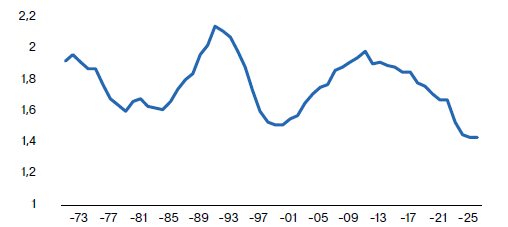
Den lägre befolkningsutvecklingen i Sverige är ett resultat av dels ett lägre barnafödande, dels en lägre invandring samt högre utvandring. Under 2025 var antalet födda barn det lägsta på 23 år. Fruktsamhetstalet, antalet födda barn per kvinna, uppgick till 1,42, det lägsta sedan 1751, och färre än de 2,1 som, utan invandring, krävs för att befolkningen inte ska krympa. Historiskt har fruktsamheten tenderat att korrelera med upp- och nedgångar i konjunkturen samt förändringar i familjepolitiken; under 90-talskrisen sjönk exempelvis fruktsamheten, vilket följdes av en period av positiv utveckling i samband med konjunkturåterhämtningen. Sedan 2010 har återigen en nedåtgående trend i fruktsamheten kunnat skönjas, vilken dock korrelerat med en period av till stor del positiv konjunkturutveckling, vilket innebär att den lägre fruktsamheten inte längre kunnat förklaras av sämre konjunktur.
- 1,42
- fruktsamhetstal 2025, det lägsta sedan 1751
- 12 %
- av befolkningen väntas vara 18–29 år 2050
- 31 %
- av befolkningen väntas vara över 60 år 2050
Befolkningsökning inkl. prognos 1991–2050
Befolkningsökning per år, antal personer
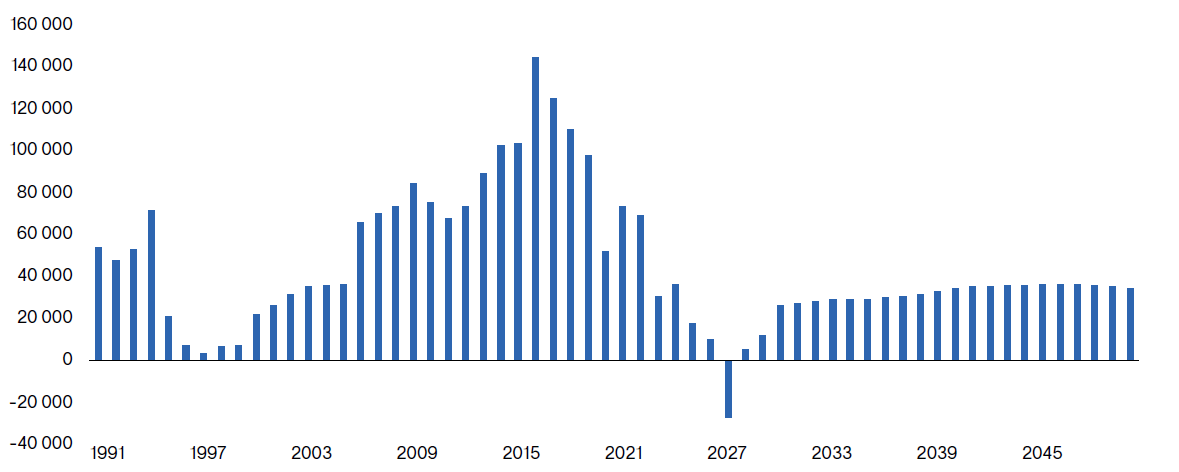
Diagrammet visar befolkningsökningen per år 1991–2050, där de senare åren utgör prognos. Under 2025 ökade Sveriges befolkning med drygt 17 800 personer, vilket är den lägsta ökningen sedan 1999, och åren 2015–2025 steg befolkningen med drygt 754 500 personer, en ökning på 8 procent. År 2026–2036 förväntas befolkningen öka med drygt 189 000 personer, motsvarande 2 procent.
Källa: Befolkningsstatistik, SCB
Det lägre barnafödandet har pekats ut som en allt större riskfaktor och väntas kunna leda till konsekvenser för såväl tillväxten som pensionen. Detta samtidigt som de negativa konsekvenserna av ett minskat barnafödande kan mildras av exempelvis en ökad arbetskraftsinvandring, ökad produktivitet eller en höjd pensionsålder.
Summerad fruktsamhet i Sverige 1970–2025
Källa: Befolkningsstatistik, SCB
2025 var fruktsamheten i Sverige den lägsta sedan 1751.
Minskad invandring ger svagare befolkningstillväxt
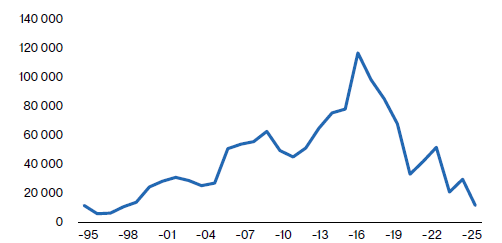
Samtidigt som antalet födda barn i Sverige minskar så har även det så kallade invandringsöverskottet, antalet invandrade minus utvandrade, sjunkit. Sedan 1993 har bidraget till befolkningsökningen varit större från migrationen än från barnafödandet, men sedan 2017 har invandringen fallit tillbaka samtidigt som antalet utvandringar stigit. Det lägre barnafödandet i kombination med en lägre invandring och fler utvandringar har samman tagit bidragit till den sjunkande befolkningsökningen.
Invandringsöverskott: (invandringar - utvandringar)
Källa: Befolkningsstatistik, SCB
Samtidigt som befolkningen ökar i en längsammare takt så lever vi allt längre; under 2025 hade närmare 3000 personer i Sverige fyllt 100 år, nära en tredubbling sedan 2004. Vidare har medellivslängden, sedan 1970, i genomsnitt för både män och kvinnor, stigit med drygt 9 år. Detta innebär att en person som går i pension vid en ålder av 65 år, fortfarande har omkring 20 år kvar att leva.
År 2050 väntas personer i åldern 18–29 år utgöra 12 procent av befolkningen, medan personer över 60 år förväntas utgöra 31 procent.
Vi lever allt längre
Medellivslängd män och kvinnor, 1970–2025
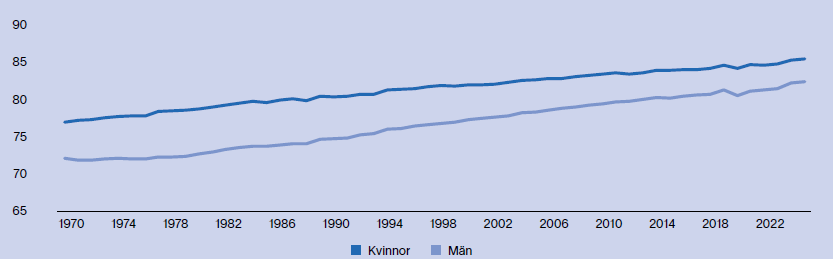
Diagrammet visar hur medellivslängden för både män och kvinnor stigit stadigt sedan 1970. Medellivslängden har i genomsnitt stigit med drygt 9 år sedan 1970, och under 2025 hade närmare 3 000 personer i Sverige fyllt 100 år.
Källa: Befolkningsstatistik, SCB
En lägre befolkningstillväxt i kombination med att vi lever längre har i sin tur resulterat i en ändrad sammansättning av befolkningen, där andelen äldre i förhållande till andelen yngre personer blivit allt större. År 1950 utgjorde personer som var 60 år eller äldre 15 procent av befolkningen, vilket kan jämföras med drygt 27 procent 2025. En motsatt trend kan observeras för yngre personer i åldern 18–29 år, där andelen sjunkit från 17 till 14 procent av befolkningen under motsvarande period. År 2050 väntas personer i åldern 18–29 år utgöra 12 procent av befolkningen, medan personer över 60 år förväntas utgöra 31 procent. Detta fenomen är inte unikt för Sverige utan liknande mönster kan utläsas även i exempelvis Tyskland, Italien och Finland.
Andel av befolkningen som utgörs av respektive åldersgrupp, 1950–2050
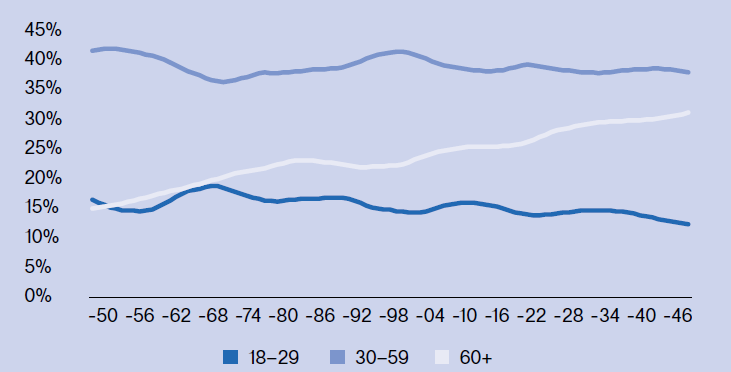
Källa: Befolkningsstatistik, SCB
När befolkningen åldras – nya förutsättningar för handeln
Den demografiska utvecklingen är av betydelse för handeln utifrån flera perspektiv: å ena sidan kan det lägre barnafödandet komma att påverka rörligheten på bostadsmarknaden. Detta kan i sin tur påverka delbranscher med nära koppling till bostadsmarknaden som exempelvis möbler och heminredning samt järn- och bygghandeln. En annan naturlig följd kan vara en lägre tillväxt i de branscher som säljer barnrelaterade varor, exempelvis leksakshandeln.
Detta samtidigt som den ändrade sammansättningen av befolkningen även innebär ett ändrat kundunderlag för handeln, där en allt större andel av de potentiella kunderna på sikt kommer att finnas i gruppen som är äldre än 60 år. Sett till den vuxna befolkningen (över 18 år) förväntas 38 procent av den bestå av personer över 60 år 2050, vilket kan jämföras med 30 procent 2010.
I takt med att andelen äldre konsumenter ökar och samtidigt blir allt friskare väntas denna grupp få en allt större betydelse för efterfrågan, en utveckling som gett upphov till begreppet Silver Economy. Fenomenet syftar till att beskriva hur efterfrågan, konsumtionsmönstret samt tillväxt inom olika branscher med koppling till äldre påverkas av en större andel äldre konsumenter och hur dessa konsumenter bör ses som en tillgång som skapar nya möjligheter och innovationer.
Genomsnittlig månadslön, samtliga sektorer, 2025
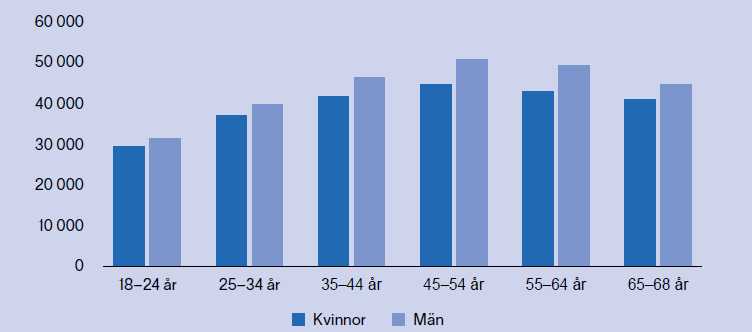
Källa: SCB
I takt med att andelen äldre konsumenter ökar kommer gruppen få en allt större betydelse för efterfrågan.
Köpkraften skiljer sig mellan olika åldersgrupper
Såväl livssituation som inkomst tenderar att variera över livscykeln, vilket innebär att även köpkraften skiljer sig åt mellan olika åldersgrupper.
Inkomsten stiger generellt sett med åldern; från att du är omkring 18–20 år och studerar eller börjar ditt första jobb till att du bygger upp en karriär. En högre inkomst innebär dock inte per automatik att en högre andel läggs på konsumtion, utan kan även användas för att öka sparandet. Hur inkomsten fördelas mellan konsumtion och sparande varierar, enligt teorin, över livscykeln. Yngre personer tenderar att fokusera på konsumtion snarare än sparande, medan personer i medelåldern tenderar att öka sitt sparande i takt med att inkomsten stiger. För äldre personer som passerat pensionsåldern sjunker inkomsten, de lever på det sparande som ackumulerats under arbetslivet.
Även konsumtionspreferenser samt varukorgens sammansättning skiljer sig åt mellan olika åldersgrupper. Yngre personer, upp till 29 år, bor i större uträckning i ensamhushåll eller fortfarande hemma hos sina föräldrar än övriga åldersgrupper. De har ofta en lägre inkomst på grund av att de studerar eller är i början av sin karriär. Åldersgruppen spenderar högst andel av sina totala utgifter på kläder och skor och är även den åldersgrupp som spenderar den högsta andelen av de totala utgifterna på nöjen såsom restaurang och hotellbesök. Dock, räknat i kronor är deras totala konsumtion per hushåll i snitt lägre övriga åldersgruppers. Detta kan förklaras av att deras inkomster generellt sett är lägre samt att de i högre utsträckning bor i ensamhushåll än övriga åldersgrupper.
I åldersspannet 30–59 år stiger inkomsten i takt med att karriären tar fart. Personer i åldern 30–59 år är generellt sett den mest köpstarka gruppen. De genomsnittliga utgifterna för 30–59-åringarna är högre än snittet, deras konsumtion är tydligt högre än snittet för exempelvis boende och transport. Detta hänger troligen ihop med att personerna i gruppen i större utsträckning har hemmaboende barn, vilket kan innebära ökade kostnader. En stor del av personerna över 60 år har gått i pension, vilket generellt sett påverkar inkomsten negativt. Trots lägre inkomster har den delen av 60+ gruppen som bor i bostadsrätt ofta lägre amortering och lägre räntekostnader. Vidare lever majoriteten (51%) som sammanboende utan barn, något som också kan påverka köpkraften. Åldersgruppen spenderar en lägre andel av sina totala utgifter på kläder och skor och betydligt lägre på restauranger och hotell. De prioriterar i stället exempelvis hälsovård. Även andelen av de totala utgifterna som läggs på boende stiger med åldern.
Eftersom åldersgruppernas såväl konsumtionsvanor som preferenser skiljer sig åt är det rimligt att anta att den ändrade ålderssammansättningen i befolkningen på sikt kan komma att påverka konsumtionen.
Det är rimligt att anta att den ändrade ålderssammansättningen på sikt kan påverka konsumtionen.
Andel av totala utgifter som spenderas i respektive varugrupp, per åldersgrupp
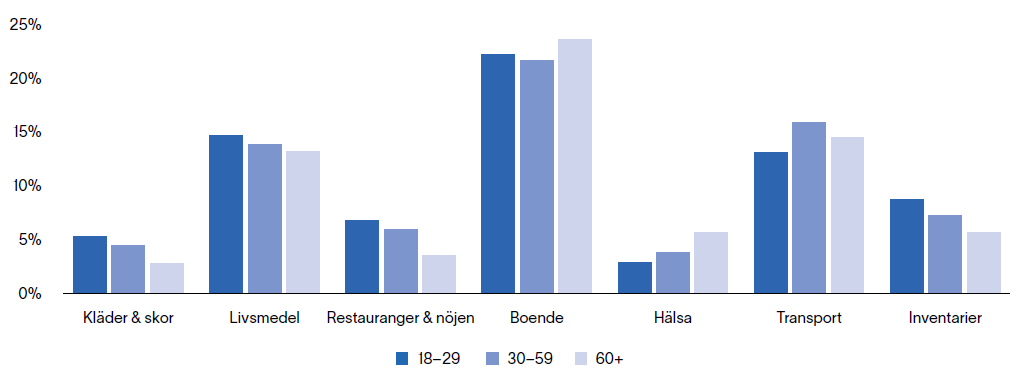
Källa: HUT, SCB
Genomsnittliga utgifter per år, för hushåll i respektive åldersgrupp
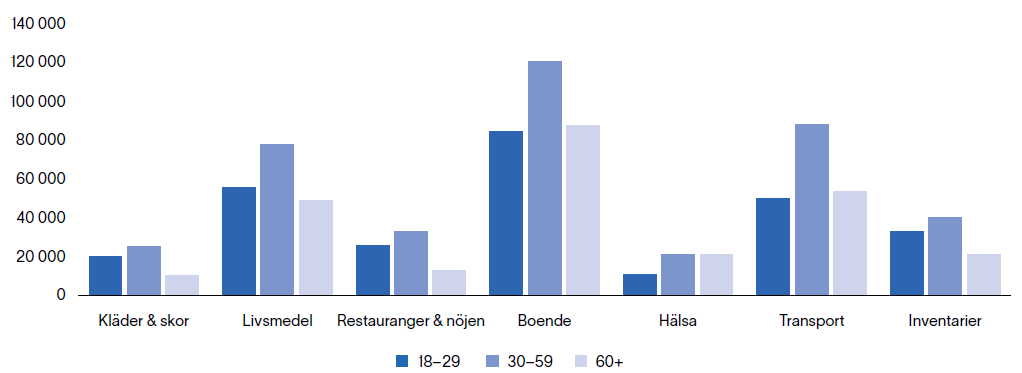
Källa: HUT, SCB
Prognosmetod
För att bilda sig en uppfattning kring den åldrande befolkningens påverkan på handeln har en prognos gjorts där konsumtionen av respektive varugrupp räknats fram utifrån befolkningsutvecklingen till och med år 2050. Prognosen utgår från SCB:s befolkningsprognos per åldersgrupp samt statistik över åldersgruppernas varukorg, det vill säga hur stor andel av deras totala utgifter som de spenderar inom olika varugrupper.
Utgiftsstatistiken är på hushållsnivå, vilket innebär att statistiken för exempelvis 18–29-åringar utgår från hushåll där hushållsföreståndaren, det vill säga, den personen i hushållet som har högst sammanräknad förvärvsinkomst, är i åldern 18–29 år. För att beräkna hur antalet hushåll i de olika åldersgrupperna utvecklas antas att hushållen ökar eller minskar i samma takt som antalet individer.
Vidare antas varukorgen vara konstant över tid, det vill säga att hushållen antas spendera en lika stor andel av sina totala utgifter inom respektive varugrupp under hela prognosperioden. För att isolera effekten av den åldrande befolkningen har ett kontrafaktiskt scenario tagits fram, där befolkningens sammansättning förväntas vara konstant över tid, det vill säga att effekten av den ändrade befolkningssammansättningen bortsetts ifrån. Skillnaden mellan dessa två scenarion är den uppskattade effekten av demografin. Prognosen avser fasta priser, det vill säga att effekten av inflationen bortsetts ifrån.
Prognos: Den åldrande befolkningens påverkan på konsumtionen fram till 2050
Svensk Handel har tagit fram en prognos över hur konsumtionen i de olika varugrupperna förväntas utvecklas fram till år 2050. Prognosen baseras på framskrivningar av befolkningen, en utförligare beskrivning av prognosmetoden finns i faktarutan ovan.
Befolkningen förväntas fortsätta växa till och med 2050, men i en långsammare takt. Detta samtidigt som den stigande medellivslängden i befolkningen innebär att en högre andel av befolkningen förväntas bestå av äldre personer, vilket är en trend som väntas fortsätta. Den totala konsumtionen väntas fortsätta stiga till följd av befolkningsökningen, men den åldrande befolkningen innebär att ökningen förväntas bli lägre jämfört med ett scenario där befolkningssammansättningen vore konstant. Detta beror på att de totala utgifterna för de äldsta hushållen i snitt är lägre jämfört med för yngre hushåll.
Effekten av den åldrande befolkningen blir tydligast för kläder och skor, samt restaurang och nöjen, varugrupper där den genomsnittliga konsumtionen skiljer sig mest mellan yngre och äldre konsumenter. Samtidigt förväntas de äldsta konsumenterna, i takt med att deras andel av befolkningen stiger, utgöra en allt större andel av den totala konsumtionen, för flertalet varugrupper.
Sett till hushållens totala utgifter, för samtliga varugrupper, utgjorde konsumenterna som är 60 år eller äldre drygt en tredjedel år 2021. År 2050 förväntas motsvarande andel vara drygt 36 procent. Detta samtidigt som personerna i åldern 18–29 samt 30–59 år förväntas utgöra en mindre andel av de totala utgifterna.
- −4 mdkr
- prognostiserad effekt på kläder och skor 2050 jämfört med konstant ålderssammansättning
- −5,8 mdkr
- prognostiserad effekt på restaurang och nöjen 2050
- +1,4 mdkr
- prognostiserad effekt på hälsovård 2050
Framtiden konsumtionsmarknad formas i allt högre grad av äldre konsumenter. År 2050 väntas personer över 60 år stå för mer än en tredjedel av konsumtionen.
Kläder och skor: Prioriteras högt av de yngsta konsumenterna
De yngsta hushållen spenderar i snitt drygt 20 000 kronor per år och hushåll på kläder och skor, vilket är nästan dubbelt så mycket som de äldsta hushållen. Fram till 2050 väntas antalet yngre, 18–29-åringar, i Sverige sjunka med 5 procent. Det innebär en nedgång på drygt 80 000 personer i den yngsta åldersgruppen. År 2050 beräknas konsumtionen av kläder och skor vara cirka 4 miljarder kronor lägre än i ett scenario där befolkningens ålderssammansättning inte förändras, enligt Svensk Handels prognos.
Personer som är 60 år eller äldre väntas stå för en allt större del av konsumtionen av kläder och skor. Deras andel beräknas öka från drygt en femtedel i dag till omkring en fjärdedel år 2050.
Hushållens utgifter kläder och skor, 2021-2050, miljarder kronor
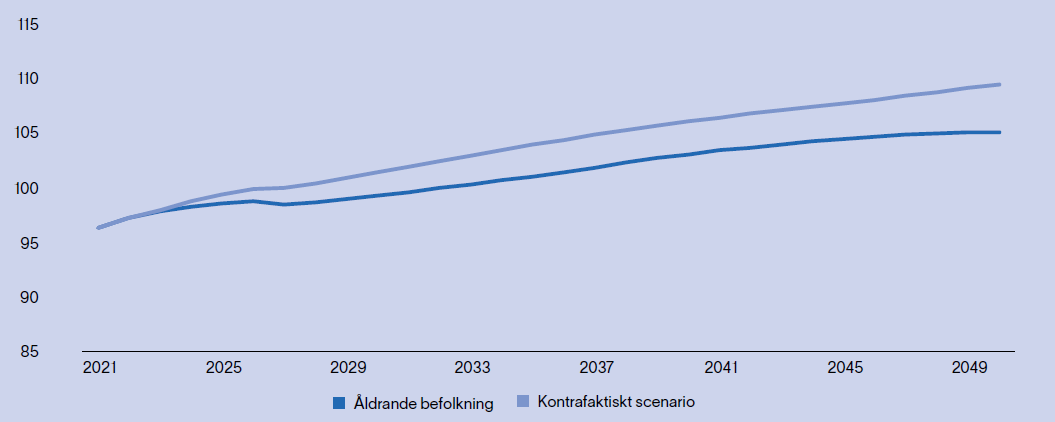
Diagrammet visar hushållens utgifter för kläder och skor i miljarder kronor 2021–2050, dels med en åldrande befolkning, dels i ett kontrafaktiskt scenario där befolkningens ålderssammansättning inte förändras.
Källa: HUT, SCB, samt egna beräkningar
Livsmedel: Konsumtionen är relativt jämn över livscykeln – mindre påverkan av åldrande befolkning
Till skillnad från för sällanköpsvaror är konsumtionen av livsmedel mindre konjunkturkänslig och även en typ av vara där konsumtionen påverkas mindre av vilken livsfas konsumenten befinner sig i. Detta innebär att även om vissa skillnader kan utläsas mellan åldersgrupperna, så är konsumtionen av livsmedel relativt jämn över livscykeln.
Högst genomsnittlig konsumtion har 30–59-åringarna, varav en delförklaring troligen är att det är den grupp där högst andel har hemmaboende barn. De spenderar i snitt 78 089 kronor per år och hushåll, vilket kan jämföras med 48 961 för de äldsta konsumenterna. Den förväntade effekten av den ändrade sammansättningen av befolkningen är en lägre konsumtion om drygt 6,9 miljarder kronor, vilket dock motsvarar drygt 1,9 procent. Livsmedel är, efter utgifter för boende och transport, hushållens största utgift, vilket innebär att en liten procentuell effekt fortsatt innebär en relativt stor effekt i kronor.
Hushållens utgifter för livsmedel 2021-2050, miljarder kronor
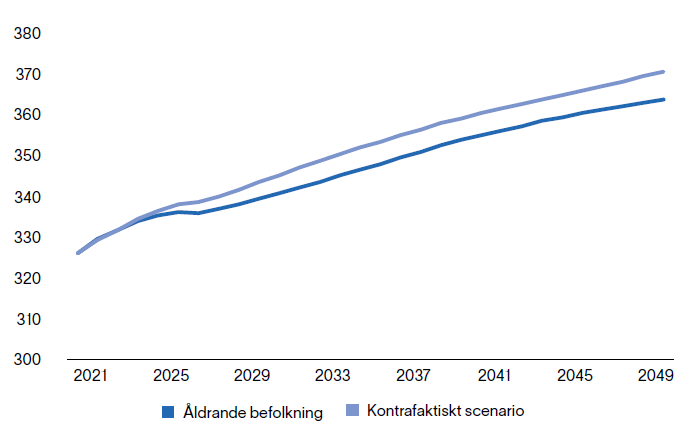
Diagrammet visar hushållens utgifter för livsmedel i miljarder kronor 2021–2050, dels med en åldrande befolkning, dels i ett kontrafaktiskt scenario där befolkningens ålderssammansättning inte förändras.
Källa: HUT, SCB, samt egna beräkningar
Restaurang och nöjen: Prioriteras lägst av de äldsta konsumenterna
De yngsta hushållen lägger i genomsnitt cirka 26 000 kronor per år på restaurang och nöjen. Det är mindre än hushåll i åldern 30–59 år, som i snitt spenderar omkring 33 000 kronor, men nästan dubbelt så mycket som 60+ hushåll som lägger 13 000 på detta. Jämfört med andra åldersgrupper prioriterar de yngsta hushållen restaurangbesök och nöjen högre i sin konsumtion; som andel av de totala utgifterna lägger de mer på detta än någon annan åldersgrupp. De stora skillnaderna mellan åldersgrupperna tyder på att efterfrågan på restaurangbesök och nöjen är nära kopplad till var i livet konsumenterna befinner sig, där yngre och medelålders hushåll generellt konsumerar mer av dessa tjänster än äldre hushåll. De äldsta konsumenterna har däremot de lägsta utgifterna för restaurang och nöjen. När andelen äldre i befolkningen ökar samtidigt som andelen yngre och medelålders hushåll minskar förändras konsumtionsmönstret i sektorn. Den demografiska utvecklingen väntas därför leda till att konsumtionen av restaurang och nöjen år 2050 blir drygt 5,8 miljarder kronor, motsvarande 4 procent, lägre än om befolkningens ålderssammansättning hade varit oförändrad, visar Svensk Handels prognos.
Hushållens utgifter för restaurang och nöjen, 2021-2050, miljarder kronor
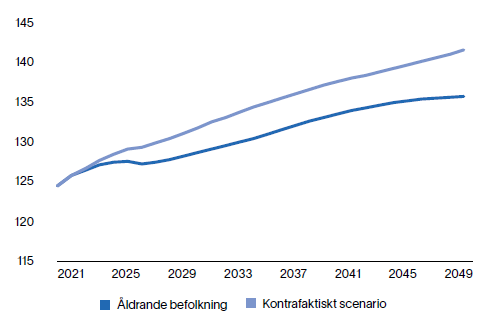
Diagrammet visar hushållens utgifter för restaurang och nöjen i miljarder kronor 2021–2050, dels med en åldrande befolkning, dels i ett kontrafaktiskt scenario där befolkningens ålderssammansättning inte förändras. Den demografiska utvecklingen väntas leda till att konsumtionen av restaurang och nöjen år 2050 blir drygt 5,8 miljarder kronor, motsvarande 4 procent, lägre än om befolkningens ålderssammansättning hade varit oförändrad.
Källa: HUT, SCB, samt egna beräkningar
Hälsovård: Gynnas av en högre andel äldre konsumenter
Hälsovård är en bransch som innefattar konsumtion av exempelvis hälsokost samt tand- och sjukvård och vars utveckling sticker ut. Förutom gåvor är det den enda varugrupp där de äldsta konsumenterna har utgifter som är högre än snittet; personerna över 60 år spenderar i snitt 21 187 kronor per år och hushåll på hälsovård, närmast dubbelt så mycket som de yngsta. När andelen äldre i befolkningen ökar, förväntas även konsumtionen i sektorn stiga. Effekten av en högre andel äldre personer förväntas motsvara 1,4 miljarder, 1,2 procent. Vidare förväntas de äldre utgöra närmast hälften av de totala utgifterna i sektorn 2050, vilket kan jämföras med drygt 6 procent för 18–29-åringarna.
Hushållens utgifter för hälsovård, 2021-2050, miljarder kronor
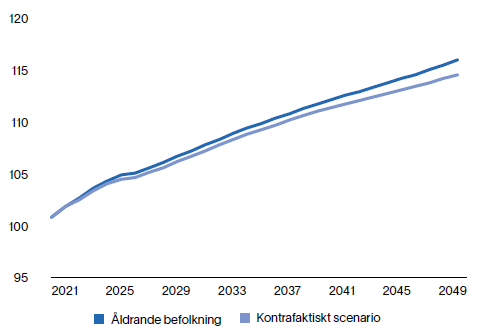
Diagrammet visar hushållens utgifter för hälsovård i miljarder kronor 2021–2050, dels med en åldrande befolkning, dels i ett kontrafaktiskt scenario där befolkningens ålderssammansättning inte förändras. Den demografiska utvecklingen väntas leda till att konsumtionen av hälsovård år 2050 blir 1,4 miljarder kronor, motsvarande 1,2 procent, högre än om befolkningens ålderssammansättning hade varit oförändrad.
Källa: HUT, SCB, samt egna beräkningar
Sammanfattning: Den åldrande befolkningens påverkan på handeln till och med 2050
Sammanfattningsvis förväntas den högre andelen äldre konsumenter leda till dels en lägre total konsumtion, dels en omfördelning av konsumtionen där de äldsta konsumenterna utgör en allt större andel av de totala utgifterna. Detta samtidigt som den totala varukorgen, total konsumtion för samtliga hushåll, förväntas utgöras av en högre andel tjänster såsom hälsovård, samtidigt som en lägre andel av de totala utgifterna spenderas på restaurangbesök.
Detta är dock givet antagandet att varukorgen för respektive åldersgrupp ser likadan ut över tid, vilket kan rubbas av flertalet faktorer. Exempelvis kan en senare pensionsålder innebära en ökad köpkraft för äldre konsumenter, samtidigt som den högre medellivslängden kan innebära ett ökat behov av sparande under de arbetsaktiva åren eftersom pensionen bör räcka under fler år.
Den demografiska utvecklingen med en ökande andel äldre i befolkningen beskrivs ofta som en utmaning för välfärdssystem och arbetsmarknad. Samtidigt innebär den betydande möjligheter för ekonomisk utveckling. I takt med att vi lever allt längre efterfrågar den äldre åldersgruppen produkter och tjänster anpassade till ett längre och mer aktivt liv. Detta innebär ökade affärsmöjligheter för innovationer i de sektorer som riktar sig till äldre konsumenter, exempelvis hälsosektorn.
Viktigaste insikterna
- Lägre befolkningstillväxt i Sverige: Befolkningstillväxten i Sverige har saktat in, vilket bland annat förklaras av ett lägre barnafödande och en lägre invandring. Till och med 2050 förväntas befolkningen fortsätta växa, men i en långsammare takt än under de senaste tio åren.
- Åldrande befolkning: Den lägre befolkningstillväxten i kombination med en stigande medelålder resulterar i en åldrande befolkning; andelen personer som är 60 år och äldre har stigit från 15 till 27 procent sedan 1950. 2050 förväntas motsvarande andel vara 31 procent.
- Ändrat kundunderlag för handeln: Den ändrade befolkningssammansättningen innebär ett ändrat kundunderlag för handeln, där en allt större andel av de potentiella kunderna på sikt kommer att finnas i gruppen som är 60 år och äldre.
- Konsumtionsmönster hänger ihop med livsfas: Hushållen i medelåldern har högst genomsnittliga utgifter, de äldsta hushållen har lägst. De yngsta hushållen prioriterar att spendera pengar på restaurangbesök och nöjen, medan de äldsta konsumenterna spenderar en högre andel på hälsovård än övriga åldersgrupper.
- Konsumtionen stiger till och med 2050 till följd av befolkningstillväxten: Men tillväxten spås, enligt Svensk Handels prognos, bli lägre än i ett scenario med en konstant befolkningssammansättning.
- Omfördelning av konsumtionen: De äldsta konsumenterna förväntas stå för en allt större andel av den totala konsumtionen, samtidigt som den totala varukorgen förväntas utgöras av en större andel tjänster såsom hälsovård.
- Konsumtionen av kläder och skor påverkas av färre yngre konsumenter: Antalet yngre i befolkningen, de som i snitt spenderar mest i sektorn, väntas minska till och med 2050. Detta i kombination med fler äldre konsumenter spås, enligt Svensk Handels prognos, innebära en lägre konsumtion om drygt 4 miljarder kronor jämfört med om befolkningssammansättningen varit konstant.
- Restaurang och nöjen prioriteras högt av de yngsta: De yngsta konsumenterna har, jämfört med de äldsta, en tydligt högre konsumtion inom sektorn, vilket innebär en lägre konsumtion om drygt 5,8 miljarder, motsvarande 4 procent, då gruppen minskar.
- Konsumtionen av livsmedel påverkas mindre av vilken livsfas konsumenten befinner sig i: Detta innebär mindre skillnader mellan åldersgrupperna i hur stor andel av de totala utgifterna som spenderas i sektorn. Den åldrade befolkningen väntas leda till ett försäljningstapp på 1,9 procent, motsvarande 6,9 miljarder kronor, jämfört med i ett kontrafaktiskt scenario.
- Äldre spenderar nästan dubbelt så mycket som yngre på hälsovård: en större andel äldre konsumenter är således gynnsamt för sektorn som väntas bli 1,4 miljarder, motsvarande 1,2 procent, större till följd av den högre andelen äldre i befolkningen.
- +1,4 mdkr
- Försäljningen i hälsosektorn till och med 2050
- 31 %
- av Sveriges befolkning väntas vara 60 år eller äldre år 2050
Viktminskningsmediciner – hur påverkas livsmedelsförsäljningen?
Under de senaste åren har användningen av så kallade GLP-1-läkemedel ökat kraftigt, både globalt och i Sverige. Det som från början utvecklades för behandling av typ 2-diabetes har snabbt fått en ny och uppmärksammad roll inom viktminskning, vilket har drivit efterfrågan till rekordnivåer. Aktiva substanser som Semaglutid och Tirzepatid, samt varumärken som Ozempic, Mounjaro och Wegovy har blivit välkända även utanför sjukvården, och debatten om deras effekter, kostnader och tillgänglighet har intensifierats.
Den snabba utvecklingen väcker frågor om hur dessa preparat påverkar individers hälsa, sjukvårdssystemens resurser och samhällets syn på behandling av övervikt och fetma.
Även detaljhandeln påverkas av den snabba utvecklingen. Individer som tar viktminskningsmedicin tenderar att ändra sina konsumtionsmönster. Det gäller i synnerhet i dagligvaruhandeln. Syftet med denna analys är att studera GLP-1-läkemedlenas effekt på livsmedelsförsäljningen.
Kraftigt ökad läkemedelsanvändning
De vanligaste läkemedlen för viktminskning i Sverige innehåller de aktiva substanserna semaglutid, tirzepatid och liraglutid. Antalet vuxna patienter som hämtade ut läkemedel med någon av dessa substanser under 2025 uppgick till cirka 375 000 enligt officiell statsitik från Socialstyrelsen. Det är en ökning med 76 procent jämfört med 2024 och motsvarar cirka 4 procent av den vuxna befolkningen. På listan över Sveriges mest sålda läkemedelsvarumärken 2025 återfinns flera av dessa läkemedel högt upp; Ozempic på fjärde plats, Mounjaro på sjätte plats och Wegovy på elfte plats. Ozempic är formellt godkänd för behandling av diabetes typ 2 men innehåller samma substans som Wegovy och skrivs ibland också ut mot övervikt.
Utvecklingen för helåret 2025 fångar dock inte helt in den explosiva försäljningsutvecklingen. I november 2025 blev Mounjaro det mest sålda läkemedlet i Sverige. Under första kvartalet 2026 såldes läkemedlet för över 600 miljoner kronor i Sverige. Om utvecklingen fortsätter i samma takt under resten av 2026 blir Mounjaro det första svenska läkemedlet som säljer för mer än 2 miljarder samma år. Detta ska jämföras med försäljningsvärdet 2025 som uppgick till 1,1 miljarder. Försäljningen kan alltså fördubblas jämfört med 2025. Wegovy såldes under första kvartalet 2026 för cirka 300 miljoner kronor. Det implicerar en total försäljning 2026 på cirka 1,2 miljarder kronor. Även det skulle innebära en fördubbling jämfört med 2025 års totalförsäljning på cirka 660 miljoner. Eftersom ökningen är så kraftig just nu kan båda prognoserna över läkemedelsanvändningen komma att överträffas.
- 375 000
- vuxna patienter hämtade ut GLP-1-läkemedel 2025
- +76 %
- fler patienter än 2024
- 53 %
- av svenskar 16–84 år hade övervikt eller obesitas 2025
I denna rapport analyseras vilken effekt så kallade GLP-1-baserade läkemedel har på livsmedelsförsäljningen. GLP-1-läkemedel dominerar idag behandlingen av övervikt och obesitas. De mest sålda läkemedlen är i nuläget Mounjaro, Wegovy och Ozempic.
Några av dessa mediciner godkändes först för att behandla typ 2-diabetes. Idag används flera av dem främst för viktminskning. GLP-1 är ett naturligt hormon i kroppen. Hormonet dämpar aptiten och ökar mättnadskänslan. Medicinen efterliknar detta hormon för att hjälpa patienter att gå ner i vikt.
Erfarenheter från USA: Tydliga konsumtionsskiften vid GLP-1-användning
Användningen av GLP-1-läkemedel för viktnedgång har kommit längre i USA än i Sverige. I USA började denna typ av behandling användas redan i mitten av 2010-talet och fick ett bredare genomslag i och med introduktionen av mer effektiva läkemedel som Wegovy 2021. I Sverige godkändes motsvarande läkemedel 2022, men den mer omfattande användningen har i praktiken tagit fart först under de senaste åren. Genom att blicka mot USA kan man få en indikation på hur livsmedelskonsumtionen påverkas vid användande av GLP-1-läkemedel.
Livsmedelskonsumtionen sjönk med 5,3 procent i genomsnitt bland amerikanska hushåll som använde GLP-1-läkemedel. Bland höginkomsthushåll var nedgången 8 procent.
Studie med data från 150 000 amerikanska hushåll: Livsmedelskonsumtionen minskade med 5,3 procent i genomsnitt
Omkring 12 procent av USA:s vuxna befolkning använder dag GLP-1-läkemedel. Cornell University har genomfört en omfattande studie, som publicerades i december 2025. Studien, som bygger på både enkätdata och detaljerade köpdata från omkring 150 000 hushåll, visar att GLP-1-läkemedel är förknippade med tydliga förändringar i konsumtionsmönster över tid. Livsmedelskonsumtionen sjönk markant efter att ett hushåll började använda viktnedgångsläkemedlen.
Inom sex månader minskade dagligvarukonsumtionen med i genomsnitt 5,3 procent, och med över 8 procent bland höginkomsthushåll. Även utgifterna för restaurangbesök, särskilt snabbmat och caféer, minskade med omkring 8 procent.
Minskningen var särskilt stor för kaloritäta och starkt bearbetade produkter. Utgifterna för snacks minskade med omkring 10 procent, med liknande nedgångar för godis, bakverk och kakor. Även försäljningen av vissa basvaror, såsom bröd, kött och ägg, sjönk. Samtidigt ökade vissa kategorier något, framför allt yoghurt och färsk frukt, men dessa ökningar var små i relation till den totala nedgången.
Konsumtionen återgick när behandlingen avslutades
Studien från Cornell University visar att konsumtionen återgick till tidigare nivåer när medicineringen upphörde. I vissa avseenden blev till och med inköpsmönstret mindre hälsosamt än före behandlingen, bland annat genom ökade inköp av exempelvis godis och choklad. En annan analys¹ visar att personer som slutade med dessa läkemedel i genomsnitt gick upp i vikt igen och var tillbaka på startvikten efter cirka 1,7 år. Viktuppången var snabbare efter GLP-1-läkemedel än efter äldre behandlingar, men eftersom viktnedgången initialt var större blev slutnivån likartad.
Svensk Handels egen studie: Så påverkas livsmedelskonsumtionen för GLP-1-patienter
Svensk Handel har i samarbete med Again Technology genomfört två undersökningar med konsumenter som tar eller har tagit viktminskningsmedicin. Syftet är att se om livsmedelskonsumtionen förändras vid GLP-1-medicinering.
172 konsumenter har via en enkät tillfrågats om hur deras konsumtionsvanor förändrats efter att de börjat medicineringen. 72 av dessa konsumenters korttransaktioner har sedan analyserats för att mäta deras faktiska livsmedelskonsumtion före och efter att de börjat ta GLP-1-läkemedel.
84 procent uppger att livsmedelsinköpen minskat
En majoritet av viktminskningsanvändarna, sammanlagt 84 procent, upplever att mängden livsmedel de köper till sig själva har minskat efter att de började ta GLP-1-läkemedel. Cirka var tionde anger att konsumtionen inte har förändrats. Endast fem procent anger en ökande livsmedelskonsumtion efter att behandlingen inletts.
- 5,4 %
- Andel av den vuxna befolkningen som uppgav att de tog GLP-1-läkemedel i maj 2026 (Novus-undersökning)
- 84 %
- av GLP-1-användare uppger att de köper mindre livsmedel efter behandlingsstart
Livsmedelsinköpen minskar efter behandlingsstart
Fråga: Upplever du att mängden livsmedel du köper till dig själv har förändrats sedan du började med behandlingen? Med livsmedel menas dina inköp i matbutiker.
Fler än åtta av tio uppger minskade livsmedelsinköp efter behandlingsstart: 46 procent minskat något och 38 procent minskat mycket. Endast 5 procent uppger att inköpen har ökat.
Enkät. Källa: Konsumentundersökning med GLP-1-användare, Svensk Handel och Again Technology
Blir mätta snabbare, äter mindre portioner och småäter mer sällan
Personerna som använder GLP-1-läkemedel fick ta ställning till fem påståenden om hur deras vanor har förändrats sedan de började med behandlingen. Påståendena handlade om mättnad, portionsstorlekar, inköpsplanering, val av hälsosam mat och småätande. Svaren gavs på en femgradig skala där 1 motsvarar ”stämmer inte alls” och 5 ”stämmer helt”. Resultaten visar tydliga beteendeförändringar bland användarna. Över 60 procent svarade att det stämmer helt att de blir mätta snabbare och äter mindre portioner, medan ytterligare 20–25 procent instämmer i hög grad. Nästan 30 procent uppger att de helt har gått över till mer hälsosamma alternativ, och ytterligare cirka 40 procent instämmer i hög grad. Mer än hälften svarar också att de småäter mindre, medan nästan 30 procent instämmer i hög grad.
Den stora majoriteten av de som tar viktminskningsmedicin uppger alltså att de blir mätta snabbare, äter mindre portioner och småäter mindre.
De flesta GLP-1-användare blir mätta snabbare och småäter mindre
Fråga: I vilken grad stämmer följande sedan du började med viktminskningsmedicinen?
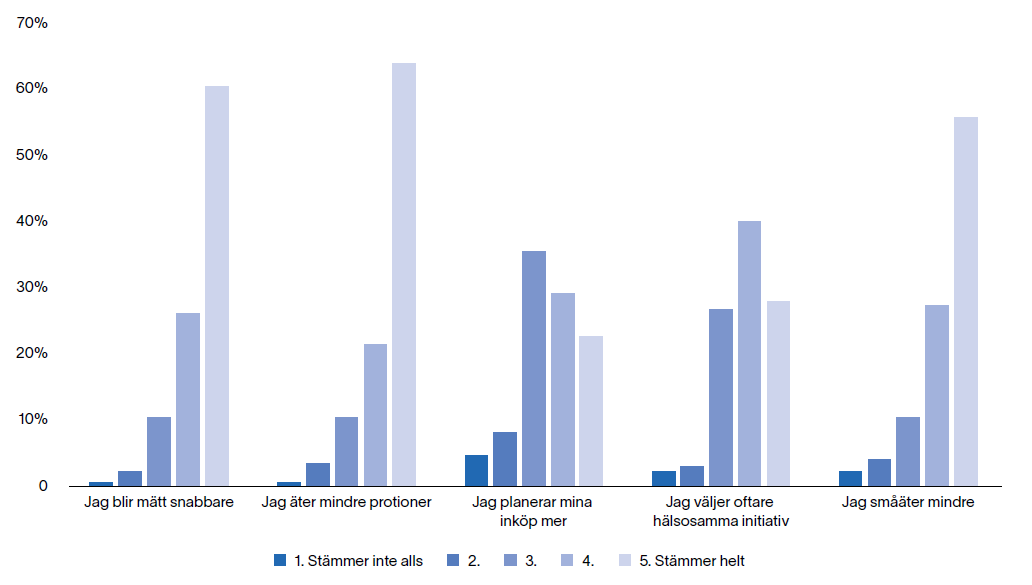
Svaren gavs på en femgradig skala där 1 motsvarar ”stämmer inte alls” och 5 ”stämmer helt”.
Källa: Konsumentundersökning med GLP-1-användare, Svensk Handel och Again Technology
Resultat från analys av korttransaktioner
Utöver enkäten har även en studie av betalkortsdata bland GLP-1-användarna genomförts. Syftet med studien är att jämföra konsumenternas utgifter för livsmedel före och efter att de började ta viktminskningsmedicin.
Metod: Så genomfördes kortdatastudien
Varje individs behandlingsstart definierades som månad 0. Konsumtionen i dagligvaruhandeln (ICA, COOP, Willys, Hemköp, Tempo, Lidl och Citygross) analyserades i två fasta jämförelsefönster: 3 månader före jämfört med 3 månader efter behandlingsstart samt 6 månader före jämfört med 6 månader efter behandlingsstart. Startmånaden exkluderades eftersom den både innehåller tid före och efter behandlingsstart.
Köpdata aggregerades till livsmedelsutgifter per person och månad, och för varje individ beräknades genomsnittlig nivå i före- och efterperioden. Personer med otillräcklig observationslängd, låg aktivitet eller sannolika dataluckor exkluderades från analysen. 72 av 172 enkätdeltagare ingick i betalkortstudien. En kontrollstudie genomfördes också med 72 personer som inte har tagit viktminskningsmedicin. Kontrollpersonerna matchade personerna på viktminskningsmedicin i huvudstudien utifrån kön, ålder och hur väl deras livsmedelskonsumtion före behandlingsstart liknade viktminskningsanvändarnas nivå och utveckling över tid, mätt i utgifter, köpfrekvens och aktiva köpdagar i motsvarande pre-period.
Kortdata visar minskade livsmedelsutgifter efter behandlingsstart
Bland de GLP-1-användare där kortdata fanns tillgänglig tre månader före och tre månader efter behandlingsstart minskade livsmedelsutgifterna i genomsnitt med 8,1 procent efter att behandlingen påbörjats. För de konsumenter där data fanns tillgänglig sex månader före och sex månader efter behandlingsstart var minskningen 6,8 procent.
För kontrollgruppen, med personer som inte tagit viktminskningsmedicin, steg i stället livsmedelsutgifterna med 3,6 procent i tremånadersstudien och med 1 procent i sexmånadersstudien. Minskningen av livsmedelsutgifterna i konsumentgruppen som började med viktminskningsmedicin drevs primärt av att köpfrekvensen minskade, det vill säga att konsumenterna i genomsnitt hade färre antal köptillfällen per månad. Effekten på snittbeloppet per inköp var försumbar.
Livsmedelsutgifterna minskar efter behandlingsstart
Förändring jämfört med före behandling, i genomsnitt
Studien omfattar 72 GLP-1-användare i tremånadersjämförelsen och 56 i sexmånadersjämförelsen. Kontrollgruppen omfattar personer som inte tagit viktminskningsmedicin.
Diagram. Källa: Betalkortsdata, Again Technology
| Månader i studien | Mätvärde | Antal konsumenter | Medelvärde före medicinering | Medelvärde efter medicinering | Procentuell förändring |
|---|---|---|---|---|---|
| 3+3 | Utgift per månad, kronor | 72 | 4 380 | 4 025 | −8,1 % |
| 6+6 | Utgift per månad, kronor | 56 | 4 486 | 4 182 | −6,8 % |
| 3+3 | Antal inköp per månad | 72 | 17,8 | 16,6 | −6,4 % |
| 6+6 | Antal inköp per månad | 56 | 18,7 | 17,6 | −5,7 % |
| 3+3 | Snittkvitto, kronor | 72 | 340 | 337 | −1,0 % |
| 6+6 | Snittkvitto, kronor | 56 | 334 | 333 | −0,4 % |
Källa: Betalkortsdata, Again Technology
Slutsatser från enkätstudien och kortdatastudien
Sammantaget visar de båda undersökningarna, det vill säga enkätundersökningen och kortdatastudien, en tydlig och samstämmig bild: personer som påbörjar behandling med GLP-1-läkemedel minskar sin livsmedelskonsumtion. Resultaten bör tolkas med viss försiktighet, eftersom kortstudien omfattar ett mindre urval, men sammantaget ger de ändå ett tydligt stöd för förändrade konsumtionsmönster.
Sex månader efter behandlingsstart hade livsmedelsutgifterna för GLP-1-användare minskat med 6,8 procent, medan de ökade med 1 procent i kontrollgruppen.
Prognos: Hur påverkar GLP-1-läkemedel livsmedelsförsäljningen på tio års sikt?
För att få en uppfattning om hur livsmedelsförsäljningen kan påverkas av viktminskningsmedicinernas framfart har Svensk Handel tagit fram en prognos för kommande tioårsperiod. Prognosen grundar sig bland annat på kortdata från användare av GLP-1-läkemedel och två konsumentundersökningar utförda av Novus.
Beskrivning av prognosmetoden
Svensk Handel har via undersökningsföretaget Novus genomfört två konsumentenkäter med cirka 1000 personer vardera om deras attityd till att använda GLP-1-läkemedel. Undersökningen är representativ för den svenska befolkningen i åldern 18–84 år som helhet med avseende på kön, ålder och kommuntyp. Baserat på svarsresultaten från undersökningen i kombination med resultaten från den tidigare redovisade kortdataundersökningen genomförd av Again Technology samt läkemedelsstatistik från Socialstyrelsen har Svensk Handel gjort olika prognosscenarion över hur livsmedelsförsäljningen kommer att påverkas av GLP-1-läkemedel under kommande tioårsperiod.
En av tjugo vuxna anger att de använder GLP-1-läkemedel
I en konsumentundersökning, utförd av Novus i vecka 22 2026, uppgav 5,4 procent av respondenterna att de tar viktminskningsmedicin. Undersökningen indikerar alltså att befolkningsandelen som använder GLP-1-medicin, som förväntat med tanke på försäljningsökningen av läkemedlen hittills under året, har ökat jämfört med vad Socialstyrelsens statistik för helåret 2025 visar. Dessutom anger 1,7 procent av respondenterna att de har använt GLP-1-medicin tidigare men inte gör det i nuläget.
5 procent av den vuxna befolkningen tar GLP-1-läkemedel
Fråga: Hur ser din användning av läkemedel för att behandla övervikt (exempelvis Mounjaro, Wegovy, Ozempic) ut?
5,4 procent uppger att de använder läkemedel för övervikt idag, medan 1,7 procent uppger att de har använt det tidigare men inte längre.
Enkät. Källa: Svensk Handel och Novus. Konsumentundersökning v. 22 2026.
Nio av tio överviktiga vill gå ner i vikt – färre överväger viktminskningsmedicin
Över 90 procent av de personer som inte använder viktminskningsmedicin i dag och som anser sig vara mycket eller något överviktiga vill gå ner i vikt. Även bland personer som själva anser sig vara normalviktiga vill cirka 30 procent gå ner i vikt. De som överväger att börja med viktminskningsmedicin är dock nästintill uteslutande hemmahörande i befolkningsgrupperna som anser sig vara överviktiga. Bland de som anser sig vara mycket överviktiga överväger 22 procent att i mycket stor, eller ganska stor grad, börja ta GLP-1-läkemedel. Motsvarande andel bland de något överviktiga är lägre, cirka 10 procent, medan den bland normalviktiga är nästintill obefintlig. Trots att många normalviktiga vill gå ner i vikt är det alltså få av dessa som överväger medicinering.
22 procent av mycket överviktiga överväger seriöst GLP-1-läkemedel
Fråga: I vilken grad överväger du att börja ta viktminskningsmedicin?
Mycket överviktig
Något överviktig
Normalviktig
22 procent av de som anser sig vara mycket överviktiga överväger i mycket stor eller ganska stor grad att börja ta viktminskningsmedicin. Motsvarande andel bland de något överviktiga är cirka 10 procent och bland normalviktiga nästintill obefintlig.
Enkät. Källa: Svensk Handel och Novus. Konsumentundersökning v. 18 2024. Frågan är ställd till dem som inte tar GLP-1-läkemedel för närvarande.
Ytterligare 11 procent överväger GLP-1-läkemedel om tabletter blir tillgängligt på svenska marknaden
Sett utifrån hela undersökningspopulationen, oavsett självupplevd vikt, uppgav cirka 6 procent av befolkningen att de seriöst överväger att börja med GLP-1-medicin i den form det finns nu, d.v.s. som injektioner. Om GLP-1-läkemedel blir tillgängligt i tablettform på den svenska marknaden skulle fler bli intresserade av att ta dessa läkemedel, 11 procent, enligt vår undersökning. Faktumet att medicinen i nuläget bara är tillgänglig i sprutform avskräcker alltså många potentiella användare.
Frågan har inte ställts till de 5 procent som tar GLP-1-läkemedel för närvarande, så detta är utöver nuvarande användare.
6 %
Utöver nuvarande GLP-1-användare överväger ytterligare 6 % seriöst att börja med behandling, gäller i nuvarande form (injektioner) och nuvarande pris
6 procent ytterligare överväger seriöst att ta GLP-1-sprutor och 11 procent i tablettform
Fråga: I vilken grad överväger du att ta viktminskningsmedicin?
Stapeldiagrammet visar i vilken grad de som inte tar viktminskningsmedicin idag överväger att ta det, i nuvarande form (injektionssprutor) respektive i tablettform som inte är tillåtet i nuläget. Flest svarar i mycket liten grad, 9 procent respektive 11 procent, och i ganska liten grad, 8 procent respektive 6 procent.
Enkät. Källa: Svensk Handel och Novus. Konsumentmätning v. 22 2024. Frågan är ställd till dem som inte tar GLP-1-läkemedel för närvarande.
Fler antas ta viktminskningsmedicin framöver – men inte mer än var femte vuxen
När respondenterna fick uppskatta hur stor andel av Sveriges vuxna befolkning som kommer att använda viktminskningsmedicin om fem år var det vanligaste svaret 6 till 10 procent. Det alternativet valdes av var fjärde respondent. Många tror också på en högre användning. Omkring var femte bedömer att användningen kommer att uppgå till 11-15 procent respektive 16-20 procent av befolkningen, medan ungefär lika många tror på en ännu högre andel.
Resultaten visar att de flesta utgår ifrån att fler kommer att ta medicin om fem år än vad som är fallet idag men att flertalet också bedömer det som att andelen användare inte kommer att överstiga 20 procent.
Förväntningarna pekar mot fortsatt ökad användning av GLP-1-läkemedel
Fråga: Om du får gissa själv, hur stor del av den vuxna befolkningen tar viktminskningsmedicin om fem år?
Stapeldiagrammet visar hur stor del av den vuxna befolkningen respondenterna tror tar viktminskningsmedicin om fem år. Vanligast är 6-10 procent, som 26 procent svarar, följt av 16-20 procent med 20 procent och 11-15 procent med 18 procent. 13 procent svarar 1-5 procent, 14 procent svarar 21-30 procent, 7 procent svarar 31-49 procent och 2 procent svarar över 50 procent. Ingen svarar att ingen alls tar medicin.
Enkät. Källa: Svensk Handel och Novus. Konsumentmätning v. 22 2026.
Lägre pris kan få användningen att öka snabbt
En annan faktor som i nuläget håller tillbaka användandet är priset. Så länge kostnaden för viktminskningsmedicin inte subventioneras rör det sig vanligen om en kostnad på minst ett par tusenlappar i månaden. När respondenterna tillfrågades om huruvida de var intresserade av att ta viktminskningsmedicin till nuvarande pris svarade 11 procent att de inte var intresserade till dagens prisnivå men att de däremot skulle börja ta viktminskningsmedicin om priset var lägre. Ökningstakten i andelen svenskar som tar viktminsksmedicin är i hög utsträckning alltså beroende av utvecklingen av doseringsformer samt prisnivåer. I ett framtida scenario där medicinen omfattas av högkostnadsskydd samt där tablettform blir tillgängligt kommer användningen sannolikt att omfatta en större andel av befolkningen än vad en utveckling utifrån nuvarande förutsättningar implicerar.
Betydligt fler GLP-1-användare om priset sjunker
Fråga: Är du intresserad av att ta viktminskningsmedicin till nuvarande pris som vanligtvis är från 2000 kr och uppåt per månad?
Stapeldiagrammet visar andelen som inte är intresserade av att ta viktminskningsmedicin till nuvarande pris men som skulle börja ta det om priset var lägre eller subventionerat, 11 procent.
Enkät. Källa: Svensk Handel och Novus. Konsumentmätning v. 22 2026. Frågan är ställd till dem som inte tar GLP-1-läkemedel för närvarande.
Fyra prognosscenarier med olika påverkan på livsmedelsförsäljningen
Svensk Handel har tagit fram fyra olika prognosscenarion på tio års sikt över hur stor andel av befolkningen som förväntas ta GLP-1-läkemedel framöver och vad det innebär i förlorade intäkter för dagligvaruhandeln. Huvudscenariot är att förutsättningarna för GLP-1-läkemedel är desamma som i nuläget. Det innebär att medicinen fortsatt enbart tas genom injiceringar med sprutor samt att kostnaden för medicinen inte subventioneras. Övriga tre scenarion baseras på att nuvarande förutsättningar förändras på olika sätt. Ett scenario bygger på att priset blir lägre på grund av subventionering och/eller att marknadspriset sjunker. Ytterligare ett scenario utgår ifrån att medicinering godkänns i tablettform i Sverige. I båda fallen antar vi att användningen ökar jämfört med huvudscenariot och att intäktsbortfallet för dagligvaruhandeln därmed blir högre. Det fjärde och sista scenariot är en mer försiktig skattning än huvudscenariot. Huvudantagandet i det scenariot är att användandet inte ökar nämnvärt på sikt, till exempel om det visar sig att många får allvarliga biverkningar av medicinen och medierapporteringen därmed blir mer negativ.
Prognos över GLP-1-användningen om 10 år: Mellan 5 och 18 procent beroende på scenario
I huvudscenariot antar vi att andelen användare av GLP-1-läkemedel ökar med i snitt en halv procentenhet av den svenska befolkningen om året fram till 2035. Det innebär att tio procent av befolkningen kommer att ta viktminskningsmedicin om 10 år om prognosen fallet ut korrekt. Om medicinen tillgängliggörs i tablettform bedöms andelen som tar viktminskningsmedicin öka i snabbare takt, en procentenhet fler varje år. Detta eftersom undersökningen från Novus visar att många som vill ta medicinen avskräcks av nuvarande doseringsform. I det scenariot bedömer vi att 15 procent av befolkningen tar viktminskningsmedicin 2035. I ett annat scenario antar vi att kostnaden subventioneras eller att priset sjunker på grund av priskonkurrens mellan tillverkarna. Där ser vi framför oss att 18 procent av befolkningen tar viktminskningsmedicin om tio år.
Prognos över andelen användare av GLP-1-läkemedel i den svenska befolkningen kommande tioårsperiod
- Biverkningar
- Huvudscenario
- Medicin i tablettform
- Kostnadssubvention
Linjediagrammet visar hur stor andel av befolkningen som i de fyra scenarierna beräknas ta GLP-1-läkemedel 2035: 5 procent om användandet inte ökar nämnvärt på grund av biverkningar, 10 procent i huvudscenariot, 15 procent om medicinen blir tillgänglig i tablettform och 18 procent om kostnaden subventioneras eller priset sjunker.
Prognos. Källa: Prognos av Svensk Handel
Konsumtionen av livsmedel antas sjunka med 6,8 procent bland GLP-1-användare
I enlighet med resultatet från betalkortsstudien över konsumtionsförändringar bland de som börjar med viktminskningsmedicin antar vi att de som medicinerar i snitt minskar sin konsumtion av livsmedel med 6,8 procent jämfört med resten av befolkningen. Det är den något lägre konsumtionseffekten av de två resultat som erhölls från studien och tar inte heller hänsyn till att de som ingick i studiens kontrollgrupp, det vill säga de som inte började med viktminskningsmedicin under studieperioden, ökade sina livsmedelsutgifter något. Det går därmed att argumentera för starkare konsumtionseffekter än 6,8 procent men av försiktighetsprincip väljer vi att prognostisera utifrån det lägsta erhållna skattningsvärdet.
De beräknade intäktsbortfallen utgår från att dagligvaruhandelns försäljningsvolym växer med 2,5 procent 2026 och därefter med i genomsnitt 0,5 procent per år fram till 2035. Effekterna av ökad användning av GLP-1-läkemedel ingår redan i prognosen, vilket innebär att tillväxten annars hade varit högre. Samtliga belopp anges i 2026 års penningvärde utan antaganden om framtida inflation.
Gradvis större påverkan på dagligvaruhandelns försäljning
Skattningen över intäktsbortfall i dagligvaruhandeln enligt vårt huvudscenario visar att branschen tappar cirka 1,6 miljarder kronor i försäljning 2026 jämfört med det kontrafaktiska scenariot att inga svenskar tar viktminskningsmedicin. Det motsvarar 0,3 procent i utebliven volymtillväxt. Dagligvaruhandelns tillväxt hade alltså varit 2,8 procent i stället för 2,5 procent utan de negativa försäljningseffekterna på grund av viktminskningsmedicin. I takt med att allt fler medicinerar ökar sedan intäktsbortfallet gradvis under kommande tioårsperiod för att uppgå till 3,1 miljarder kronor 2035. Det motsvarar 0,7 procent i utebliven volymtillväxt. I stället för den faktiska prognostiserade tillväxten på 0,5 procent i volym 2035 hade vi, utan viktminskningsmedicinen påverkningar på konsumtionen, prognostiserat en mer än dubbelt så hög tillväxt, 1,2 procent.
Utebliven konsumtion i dagligvaruhandeln till följd av ökad användning av GLP-1-läkemedel enligt huvudscenariot
Miljarder kronor, per år under perioden 2026–2035
Stapeldiagrammet visar hur den uteblivna konsumtionen i dagligvaruhandeln enligt huvudscenariot ökar från 1,6 miljarder kronor 2026 till 3,1 miljarder kronor 2035.
Prognos. Källa: Prognos av Svensk Handel
Olika tillväxtutfall beroende på scenario
Redan 2029 når vi, om vårt huvudscenario för utvecklingen av andelen svenskar som tar viktminskningsmedicin samt medföljande konsumtionseffekter besannas, en situation där dagligvaruhandelns tillväxt är hälften så hög som den ”borde” vara. Om priserna på medicinen faller och/eller tillgängliggörs i andra doseringsformer blir effekten sannolikt betydligt högre. I vårt scenario för medicin i tablettform skattas den uteblivna tillväxten i volym år 2035 till 1 procentenhet och om kostnaden subventioneras till 1,2 procent. I dessa scenarion tappar alltså dagligvaruhandeln två tredjedelar eller mer av tillväxten 2035 givet att samma resonemang som i huvudscenariot appliceras.
Utebliven konsumtion i dagligvaruhandeln till följd av ökad användning av viktminskningsmedicin enligt våra fyra scenarion
Miljarder kronor, totalt för perioden 2026–2035
Stapeldiagrammet visar den uteblivna konsumtionen i dagligvaruhandeln totalt för perioden 2026–2035 i de fyra scenarierna: 18 miljarder kronor om användandet inte ökar nämnvärt på grund av biverkningar, 24 miljarder kronor i huvudscenariot, 32 miljarder kronor om medicinen blir tillgänglig i tablettform och 37 miljarder kronor om kostnaden subventioneras eller priset sjunker.
Prognos. Källa: Prognos av Svensk Handel
Framtida prisnivåer och introduktionen av tablettform kan avgöra hur mycket viktminskningsmediciner påverkar dagligvaruhandelns tillväxt.
Huvudscenario: Försäljningsbortfall på totalt 24 miljarder kommande tioårsperiod
Totalt över kommande tioårsperiod beräknar vi att dagligvaruhandeln tappar 24 miljarder kronor i försäljning till följd av förändrade konsumtionsvanor bland viktminskningspatienter. I händelse av nya doseringsformer och prisfall beräknas intäktsbortfallen uppgå till som högsta 37 miljarder kronor. I ett scenario där negativa biverkningar med efterföljande medierapportering håller tillbaka ökningstakten av antalet viktminskningspatienter blir intäktsbortfallet lägre, cirka 18 miljarder kronor enligt vår prognos.
Beroende på hur GLP-1-användningen utvecklas kan dagligvaruhandeln förlora mellan 18 och 37 miljarder kronor i försäljning under det kommande decenniet.
Förändrade konsumtionsmönster: Nya förutsättningar för dagligvaruhandeln
GLP-1-läkemedel förändrar inte bara hur mycket man äter, utan också vad man vill äta. Mindre portioner, färre impulsköp och ett minskat intresse för sötsaker kan förändra efterfrågan. Här finns en möjlighet för dagligvaruhandeln att skapa nya produkter och koncept som bättre möter de förändrade behoven.
Enkätresultat: Minskat sug efter socker och fett
Svensk Handels enkätundersökning visar att suget efter onyttiga livsmedel och snacks har minskat för hela nio av tio konsumenter som tar viktminskningsmedicin. 56 procent uppger att suget minskat mycket och 34 procent svarar att det minskat något.
Nio av tio GLP-1-användare upplever ett minskat sug efter onyttigheter
Fråga: Hur upplever du att ditt sug efter onyttiga livsmedel/snacks har förändrats sedan du började med viktminskningsmedicinen?
56 procent uppger att suget minskat mycket och 34 procent att det minskat något. Sammanlagt nio av tio konsumenter som tar viktminskningsmedicin uppger alltså att suget efter onyttiga livsmedel och snacks har minskat.
Diagram. Källa: Konsumentundersökning med GLP-1-användare, Svensk Handel och Again Technology
Det minskade suget efter onyttigheter återspeglas även i köpbeteendet, där 85 procent av GLP-1-användarna uppger att inköpen minskat; mer än varannan, 55 procent, uppger att de köper snacks och sötsaker mycket mer sällan medan 30 procent svarar att dessa inköp görs något mer sällan.
Det är särskilt livsmedel med ett högt innehåll av fett och socker som tappar i popularitet. Chips och snacks, godis, glass och desserter är det som flest viktminskningsanvändare ratar. Mer än varannan har också dragit ner på inköpen av snabbmat, läsk och bröd och bakverk.
Enkätresultaten visar att viktminskningsläkemedel medför ett förändrat konsumtionsmönster; från mängd till innehåll. När aptiten minskar blir valen mer selektiva och styrs i högre grad av behovet av näring, mättnad och balans. För dagligvaruhandeln innebär utvecklingen ett behov av att anpassa sortiment, förpackningsstorlekar och erbjudanden till konsumenter som äter mindre, väljer mer hälsosamma alternativ och i högre grad planerar sina inköp.
85 procent handlar snacks och sötsaker mindre frekvent
Fråga: Hur ofta köper du snacks/sötsaker till dig själv idag jämfört med innan behandlingen?
85 procent av GLP-1-användarna uppger att inköpen minskat; mer än varannan, 55 procent, uppger att de köper snacks och sötsaker mycket mer sällan medan 30 procent svarar att dessa inköp görs något mer sällan.
Enkät. Källa: Konsumentundersökning med GLP-1-användare, Svensk Handel och Again Technology
Snacks och godis tappar mest bland GLP-1-användare
Livsmedelskategorier där inköpen minskat sedan behandlingsstart. Flera svar kunde väljas.
Chips och snacks samt godis är kategorierna som flest uppger att de minskat sina inköp av.
Enkät. Källa: Konsumentundersökning med GLP-1-användare, Svensk Handel och Again Technology
Minskat sug efter alkohol
Ett annat anmärkningsvärt resultat från enkäten är att 45 procent uppger att deras inköp av alkohol har minskat. Detta stöds av en studie från ett akademiskt forskningscentrum i USA, publicerad i den välrenommerade tidskriften JAMA Psychiatry, som visar att semaglutid (den aktiva ingrediensen i Wegovy, Ozempic m.fl.) kan minska både alkoholsug och alkoholintag. Studien visar att användarna inte drack mer sällan, men att de kände mindre sug och drack mindre per tillfälle. Bland deltagare som rökte minskade antalet rökta cigaretter per dag.
Ökade inköp av frukt och grönt samt proteinrika produkter
Viktminskningsmedicin tycks påverka både aptit och smakpreferenser. Sug efter socker och kaloririk mat som godis och snacks minskar, medan lättare alternativ lockar mer. Framför allt så ökar intresset för frukt och grönsaker. Mer än varannan GLP-1-användare uppger att de ökat inköpen av frukt och grönt. När aptiten dämpas blir en naturlig följd att mindre mängd mat och färre kalorier intas, vilket ger den önskade viktnedgången. Det är då viktigt att den reducerade mat viktminskningsanvändare får i sig är rik på näring och protein. Tre av tio GLP-1-användare har ökat inköpen av proteinrika produkter såsom proteinbars, vilket är den kategori som ökat näst mest efter frukt och grönsaker. Därefter följer kött och sedan fisk. 17 procent svarar att de inte ökat inköpen i någon livsmedelskategori överhuvudtaget.
Inköpen av frukt, grönsaker och proteinrika produkter ökar mest
Livsmedelskategorier där inköpen ökat sedan behandlingsstart. Flera svar kunde väljas.
53 procent uppger ökade inköp av frukt och grönsaker och 30 procent ökade inköp av proteinprodukter.
Enkät. Källa: Konsumentundersökning med GLP-1-användare, Svensk Handel och Again Technology
Enkätrespondenterna fick också ta ställning till ett antal mer specifika produktkategorier som kan antas ligga nära de behov och preferenser som följer vid användning av viktminskningsmedicin. Av dessa kategorier, se diagrammet nedan, hamnade proteinrika produkter och hälsosammare snacks i topp. Samtidigt såg relativt många, drygt var fjärde, ett ökat behov av måltidslösningar med mindre portioner, fettsnåla produkter och sockerfria drycker.
För dagligvaruhandeln innebär utvecklingen ett behov av att anpassa sortiment, förpackningsstorlekar och erbjudanden till konsumenter som äter mindre och väljer mer hälsosamma alternativ.
Ökat behov av proteinrika produkter och hälsosamma snacks
Fråga: Har du fått ett ökat behov av något eller några av nedanstående alternativ?
36 procent uppger ett ökat behov av proteinrika produkter och 33 procent av hälsosamma snacks. Drygt var fjärde, 26 procent, uppger ett ökat behov av måltidslösningar med mindre portioner.
Enkät. Källa: Konsumentundersökning med GLP-1-användare, Svensk Handel och Again Technology
Vad innebär de förändrade preferenserna för dagligvaruhandeln?
Enkätresultaten visar att viktminskningsläkemedel medför ett förändrat konsumtionsmönster; från mängd till innehåll. När aptiten minskar blir valen mer selektiva och styrs i högre grad av behovet av näring, mättnad och balans.
Detta leder till en minskad efterfrågan på energitäta produkter som snacks, sötsaker och andra impulsköp, samtidigt som intresset ökar för livsmedel som upplevs som mer hälsosamma. Konsumtionen förflyttas därmed från traditionella njutningskategorier mot alternativ som frukt och grönt, proteinrika produkter och mer balanserade måltidslösningar. Efterfrågan på mindre portioner, lättare alternativ och mer genomtänkta val ökar. För dagligvaruhandeln innebär utvecklingen ett behov av att anpassa sortiment, förpackningsstorlekar och erbjudanden till konsumenter som äter mindre, väljer mer hälsosamma alternativ och i högre grad planerar sina inköp.
GLP-1-läkemedlens påverkan på olika branscher och ekonomin som helhet
När man talar om GLP-1-läkemedlens påverkan på olika branscher är det ofta dagligvaruhandeln som nämns först, då förändrade matvanor och minskade inköp av vissa livsmedel är några av de mest direkta effekterna. I takt med att användningen växer väntas läkemedlen få konsekvenser för en rad olika branscher, som restauranger, hälsa, träning, mode med mera. Även ekonomin i stort och landets BNP-utveckling kan påverkas av den ökade användningen.
Ökad produktivitet i samhället när sjukfrånvaron minskar
Enligt en studie utförd av Goldman Sachs (utgiven i april 2024) kan GLP-1-läkemedel ha en relativt stor inverkan på landets BNP. Genom att minska fetmarelaterade sjukdomar kan GLP-1-läkemedel dämpa flera faktorer som idag håller tillbaka ekonomin, såsom sjukfrånvaro, lägre produktivitet och ett svagare arbetskraftsdeltagande. Förbättrad hälsa innebär att fler personer kan arbeta, arbeta fler timmar och prestera bättre på jobbet, samtidigt som färre lämnar arbetsmarknaden i förtid. Effekterna bedöms bli särskilt stora i USA, där över 40 procent av befolkningen lever med fetma, men liknande mekanismer kan även bidra till ekonomiska effekter i länder som Sverige. I Goldman Sachs basscenario uppskattas en ökad användning av GLP-1-läkemedel kunna höja USA:s BNP med omkring 0,4 procent fram till 2028, och vid en mer omfattande spridning potentiellt över 1 procent.
Ökat fokus på hälsa och livsstil lyfter flera branscher
McKinsey Health Institute (utgiven i februari 2026) menar i en studie att effekterna från GLP-1-läkemedel påverkar branscher långt utanför livsmedelssektorn. McKinsey lyfter framför allt fram branscher kopplade till hälsa och wellness:
Hälso- och sjukvården erfar en kraftigt ökad efterfrågan på viktminskningsläkemedel, men samtidigt lär behovet av behandlingar kopplade till övervikt och fetmarelaterade sjukdomar minska, exempelvis hjärt- och kärlsjukdomar och diabeteskomplikationer.
Wellness, gym och förebyggande hälsa lär märka av ett uppsving då efterfrågan på träning, hälsotjänster och förebyggande hälsoåtgärder förväntas öka.
Medtech och digital hälsa kan också förvänta sig en ökad efterfrågan då intresset för tekniker som kontinuerlig glukosmätning, hälsospårning och datadrivna verktyg lär stiga när fler vill följa sin metabola hälsa.
Sporthandel och livsstil kan märka av ett ökat fokus på hälsa, vilket lär stärka efterfrågan på sportprodukter samt andra produkter kopplade till livsstil och hälsa.
Restaurangbranschen möter både utmaningar och möjligheter
Utöver de branscher som McKinsey lyfter fram finns det tecken på att GLP-1-läkemedel även kan påverka konsumtionsmönster bredare i ekonomin, där utgifter i vissa kategorier minskar till förmån för andra.
Inom restaurangbranschen kan vissa delar missgynnas medan andra gynnas. Restauranger som bygger på hög volymförsäljning, stora portioner och impulsdriven konsumtion, såsom snabbmat, kan missgynnas när aptit och kaloriintag minskar. Samtidigt kan restauranger med fokus på kvalitet, upplevelse och premiumerbjudanden gynnas, då konsumtionen kan tänkas förskjutas från kvantitet till sociala och kulinariska upplevelser. Även koncept med mindre portioner och hälsoprofil kan stärkas när preferenserna förändras hos konsumenterna.
Även sektorer kopplade till upplevelser och livskvalitet, såsom resor, inte minst wellnessresor, kan sannolikt märka av ett uppsving. Även skönhet och personlig vård kan påverkas positivt, då viktminskning ofta följs av ett ökat fokus på utseende och välbefinnande.
Klädhandeln gynnas av GLP-1-användandet
Vid sidan av olika branscher kopplade till hälsa, träning och wellness, kan klädbranschen vara en av branscherna som gynnas mest av viktminskningsmedicinernas framfart. När kilona rinner av och kroppen omformas finns ett behov av att införskaffa nya kläder. Vår egen enkätundersökning bland viktminskningsanvändare visar att nära nio av tio viktminskningsanvändare i någon grad har behov av nya kläder, 41 procent uppgav att behovet var stort och 47 procent att det fanns ett visst behov. Endast 13 procent hade inget behov alls av att köpa nya kläder.
När klädstorlekar ändras är ett prisvärt och hållbart alternativ att handla kläder second hand, och i takt med att fler använder GLP-1-läkemedel kan efterfrågan på begagnade plagg öka.
Nära nio av tio GLP-1-användare har behov av nya kläder
Fråga: Har du fått ett ökat behov av nya kläder i mindre storlekar sedan du började med viktminskningsmedicinen?
41 procent uppgav att behovet av nya kläder var stort och 47 procent att det fanns ett visst behov. Endast 13 procent hade inget behov alls av att köpa nya kläder. Sammanlagt uppger alltså nära nio av tio viktminskningsanvändare att de i någon grad har behov av nya kläder.
Diagram. Källa: Konsumentundersökning med GLP-1-användare, Svensk Handel och Again Technology
Bieffekter som ger avtryck i handeln
I USA, där användningen av GLP-1-mediciner är mer utbredd och ligger flera år före Sverige i utvecklingen, rapporteras det om oönskade bieffekter såsom matsmältningsbesvär, illamående, håravfall och minskad muskelmassa. Som en följd har försäljningen av kosttillskott såsom elektrolyttillskott samt vitaminrika produkter ökat kraftigt. Även försäljningen av produkter för hårtillväxt samt läkemedel mot illamående har skjutit i höjden. Det finns även studier som pekar på att medicineringen också ökar fertiliteten, vilket stöds av försäljningsdata som visar att försäljningen av graviditetstest ökat bland användare.
Kategorier (utanför dagligvaruhandeln) som möter ökad efterfrågan
- Viktminskningsläkemedel
- Träning, gym och förebyggande hälsotjänster
- Medtech och digital hälsa, exempelvis glukosmätning och hälsospårning
- Sporthandel och träningsrelaterade produkter
- Premium- och upplevelsebaserade restauranger
- Hälsosamma restaurangkoncept och restauranger med mindre portioner
- Resor, särskilt wellnessresor
- Skönhet och personlig vård
- Kläder (vid storleksbyten)
- Second hand-kläder
- Kosttillskott
- Produkter mot biverkningar, exempelvis mot illamående eller håravfall
- Graviditetstest
När klädstorlekar ändras kan klädhandeln märka av en ökad efterfrågan. Även försäljningen av second hand-kläder lär gynnas.
Kategorier (utanför dagligvaruhandeln) som sannolikt minskar
- Fetmarelaterad sjukvård på sikt, exempelvis behandling av följdsjukdomar kopplade till övervikt
- Restauranger med stora portioner och kaloririk mat, som snabbmatskedjor och bufféer
- Impulsdriven konsumtion i vissa kategorier
- I viss mån alkohol och tobakskonsumtion
Förändrade vanor skapar också möjligheter för dagligvaruhandeln. Lyckas branschen anpassa sortiment och erbjudande kan sannolikt en del av försäljningsbortfallet kompenseras.
Viktigaste slutsatserna av Svensk Handels studie av GLP-1-läkemedlens påverkan på livsmedelsförsäljningen
- Användningen av GLP-1-läkemedel ökar snabbt: Redan idag använder omkring 5 procent av de vuxna svenskarna viktminskningsmedicin och andelen väntas fortsätta öka under kommande tioårsperiod.
- GLP-1-användare köper mindre livsmedel: Svensk Handels kortdatastudie visar att livsmedelsutgifterna i genomsnitt minskar med 6,8 procent sex månader efter behandlingsstart.
- Dagligvaruhandelns tillväxt minskar till följd av GLP-1-användandet: I huvudscenariot beräknas branschen förlora cirka 3,1 miljarder kronor i försäljning enbart under 2035, motsvarande 0,7 procentenheter lägre volymtillväxt.
- Effekten kan bli betydligt större om läkemedlen blir billigare eller tillgängliga i tablettform: Då väntas användningen öka snabbare och tillväxtbortfallet i dagligvaruhandeln bli ännu större.
- Det samlade försäljningsbortfallet uppskattas till 24 miljarder kronor under perioden 2026–2035 i huvudscenariot: Beroende på utvecklingen av användningen varierar intäktsbortfallet mellan 18 och 37 miljarder kronor.
- Förändrade vanor skapar också nya möjligheter för dagligvaruhandeln: Efterfrågan väntas öka på exempelvis frukt och grönt, proteinrika produkter, hälsosamma snacks och mindre portioner. Om dagligvaruhandeln lyckas anpassa sortiment och erbjudanden till de nya konsumentbehoven kan en del av försäljningsbortfallet sannolikt kompenseras.
Unga blickar österut – nya influenser sätter avtryck i konsumtionen
Handelns framtid påverkas inte bara av ekonomi, demografi och ny teknik utan också av vilka kulturella influenser som formar nästa generation konsumenter. Dessa formas av andra kulturella referenser än tidigare generationer. Medan USA länge varit den självklara motorn för globala konsumtions- och livsstilstrender riktar många unga i dag blicken österut. Japansk och sydkoreansk kultur har på kort tid blivit en självklar del av ungas vardag genom sociala medier, streamingtjänster, spel, musik och mode. När kulturella influenser förändras följer också konsumtionen efter.
Sydkoreas snabba kulturella genombrott
Hallyu, eller den koreanska vågen, är ett begrepp för den globala spridningen av sydkoreansk populärkultur. Sydkorea har gjort medvetna satsningar på sin kulturexport, samtidigt som streaming och sociala medier har möjliggjort spridning på en annan nivå än tidigare. Från att före 2000-talet ha varit ett nästintill okänt land kulturellt för den breda allmänheten är Sydkorea i dag en av de tydliga världsledarna inom flera populärkulturella områden. Filmen Parasit vann en Oscar för bästa film, TV-serien Squid Game har slagit tittarrekord på Netflix, Han Kang vann Nobelpriset i litteratur och BTS, Stray Kids och Blackpink är några av världens största popband. Kulturen marknadsförs ofta med prefixet ”K-”, exempelvis benämns musik som K-pop och TV-serier som K-drama.
Sydkoreanska kulturskapare vinner Oscarstatyetter, får Nobelpris och slår Netflix-rekord.
Japan – från elektronik till populärkultur
Om sydkoreansk kultur har haft en snabb spridning i västvärlden på kort tid, har Japan haft en långsammare men djupare påverkan ända sedan efterkrigstiden, inledningsvis främst teknologiskt snarare än kulturellt. På 1950- och 1960-talet ökade exporten av produkter som kameror, radioapparater och annan hushållselektronik från bland annat Panasonic och Sony. Detta följdes av bilmärken som Honda och Toyota på 1970-talet. Under 1980-talet blev tv-spel en central del av svensk ungdomskultur. De japanska speltillverkarna Nintendo och Sega dominerade branschen och följdes på 1990-talet av Sony. Via VHS-spelare kom också en första våg av tecknad japansk film, anime. På 1990-talet förstärktes animetrenden och svenska barn och ungdomar började även i större utsträckning läsa japanska serier, manga. På 2000-talet blev japansk populärkultur en tydlig subkultur bland svenska ungdomar. Internets framväxt skyndade på utvecklingen. Det japanska köket blev också vardagsmat i Sverige. I dag är japansk kultur mainstream i väst. Enligt en undersökning från resebyrån Ticket är Japan och Tokyo svenskarnas nya favoritresemål i världen.
Unga konsumenter rankar Japan och Sydkorea högt
Japans och Sydkoreas kulturella inflytande har successivt kunnat omsättas i förändrade konsumtionsmönster: maten man lagar, hudvårdsrutiner, vilken typ av fiktion man föredrar, hur man inreder sitt hem och vilka estetiska ideal som uppfattas som moderna. Därmed har påverkan också blivit tydlig inom flera detaljhandelsområden, från skönhet och livsmedel till elektronik, böcker, mode och inredning. Japanska och sydkoreanska produkter har gått från nisch till norm.
Unga svenska konsumenter har över lag positiva associationer till både Japan och Sydkorea. Svensk Handel har låtit undersökningsföretaget Syno International genomföra en undersökning med 500 svenskar i åldrarna 18–29 år. På en fråga om hur attraktiva länders kultur och produkter upplevs rankas Japan på andra plats och Sydkorea på fjärde plats av 10 globalt framgångsrika varu- och kulturproducenter. Japan och Sydkorea ses också som trendsättande länder med hög framtidsrelevans i relation till flertalet andra länder i undersökningen.
Japan och Sydkorea attraktiva länder för unga konsumenter
Fråga: Hur attraktiv upplever du följande länders kultur och produkter?
Italien upplevs som positivast med 65 procent, följt av Japan med 61 procent och Frankrike med 53 procent. Sydkorea hamnar på fjärde plats med 47 procent positiva svar. Indien har störst andel negativa svar, 57 procent.
Enkät. Källa: Enkät, Syno International, 500 konsumenter, 18–29 år
Östasiatiska länder upplevs som trendiga och framtidsrelevanta
Fråga: Vilka av följande länder uppfattar du som mest trendiga och relevanta för framtiden? Välj tre länder. Andel svarande som uppgett respektive land
Japan rankas högst med 48 procent, följt av USA med 45 procent och Kina med 41 procent. Sydkorea rankas fyra med 34 procent.
Enkät. Källa: Enkät, Syno International, 500 konsumenter, 18–29 år
Digitala plattformar formar efterfrågan
Digitala kanaler har blivit en central förutsättning för spridningen av japansk och sydkoreansk populärkultur. Digitala plattformar fungerar som en infrastruktur för både kulturkonsumtion och upptäckt av nya produkter. En musikvideo, dramaserie, animekaraktär eller influencer kan på kort tid skapa efterfrågan på specifika produkter, stilar, maträtter eller skönhetsrutiner. För handeln innebär detta att steget från kulturell exponering till köp har blivit kortare. Efterfrågan kan uppstå plötsligt, men den bygger samtidigt ofta på djupa och långvariga intressen.
Den koreanska hudvårdsboomen
Skönhet och hälsa är förmodligen den detaljhandelsbransch som påverkats mest av Hallyu-vågen. Sydkorea är ett globalt centrum för hudvård och har introducerat produktvarianter som tidigare saknades på den västerländska marknaden. K-beauty slog igenom i Sverige omkring 2016–2017. Marknaden för koreansk hudvård i Sverige har sedan fortsatt att växa kraftigt och produkterna finns nu hos allt från nischade specialistbutiker till stora apotekskedjor. I Sverige domineras marknaden för koreansk hudvård av märken som COSRX, Beauty of Joseon och SKIN1004.
I dag är K-beauty inte längre en tillfällig trend utan en permanent och betydande del av den svenska hudvårdsbranschen. År 2025 direktimporterades skönhets- och hudvårdsprodukter från Sydkorea till Sverige till ett värde av cirka 350 miljoner kronor. Tio år tidigare var motsvarande importbelopp knappt 5 miljoner kronor. Det gör Sydkorea till den i dag nionde största importmarknaden, med en marknadsandel på cirka 5 procent, för skönhetsprodukter i Sverige. Trenden är brant stigande och om utvecklingen fortsätter i samma takt är Sydkorea snart en av de tre största importmarknaderna för hudvårdsprodukter.
Steget från kulturell inspiration till köp har blivit kortare. En K-drama-serie, animefigur eller influencer kan på kort tid skapa efterfrågan på nya produkter.
Varuimport från Sydkorea i miljoner kronor
Preparat för skönhetsvård, make-up eller hudvård, 2015–2025
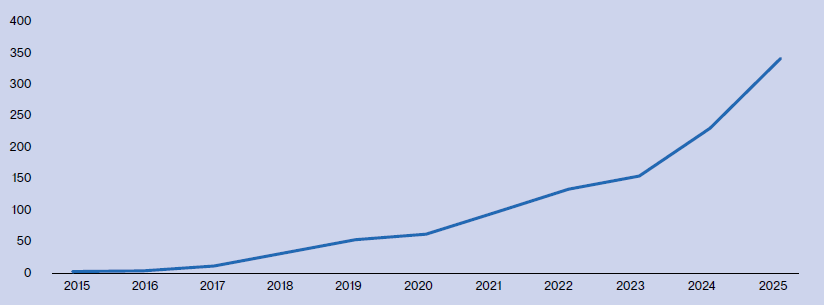
Källa: SCB, Varuimport enligt KN
Östasiatiska livsmedelsbutiker etablerar sig i premiumlägen
Japansk och koreansk matkultur har gått från att vara nischade inslag i Sverige till att bli etablerade delar av restaurang- och livsmedelsbranscherna. Japansk matkultur etablerades redan på 1980-talet och populariserades med sushi på 1990-talet. Gradvis har sedan andra varianter av det japanska köket introducerats. Koreansk matkultur fick sitt genombrott betydligt senare, främst från 2010-talet och framåt. Detta hänger nära samman med Koreas bredare kulturella genomslag.
Parallellt med att den japanska och sydkoreanska matkulturen har tillgängliggjorts för svenska konsumenter via sociala medier, streamingtjänster och restauranger har även etableringen av livsmedelshandel med produkter från regionen ökat. Sortimentet och tillgängligheten är i dag betydligt större än tidigare årtionden. Specialiserade asiatiska livsmedelskedjor har flyttat fram sina positioner i takt med att efterfrågan ökat, det finns nu flera e-handelsaktörer för asiatisk mat och de stora dagligvarukedjorna har utökat sitt asiatiska sortiment.
Frammarschen för regionens mat symboliseras till exempel av den asiatiska livsmedelsbutiken AM Store, som har butiker i premiumlägen som Sergels torg och Mall of Scandinavia.
Import av livsmedel från Japan och Sydkorea
I miljoner kronor, 2000–2025
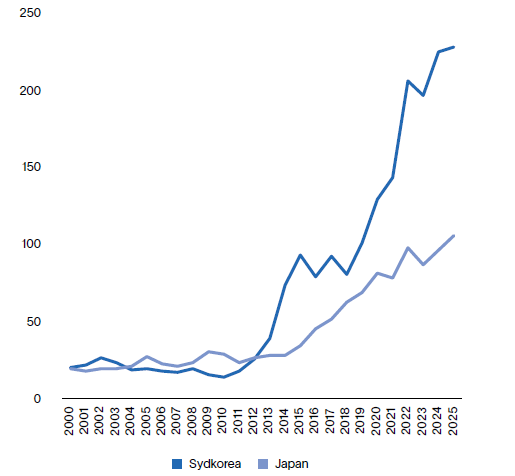
Källa: SCB, Varuimport enligt KN
Hemelektronik: Japanska och sydkoreanska produkter i varje hem
Japan och Sydkorea har under flera decennier haft en ledande position inom den globala hemelektronikindustrin genom företag som japanska Sony och Panasonic samt sydkoreanska Samsung och LG.
Globalt har dessa länder haft en avgörande roll i utvecklingen av produkter som TV-apparater, ljudsystem, mobiltelefoner, hushållsutrustning och bildskärmsteknik. Minst en tredjedel av försäljningsvärdet på hemelektronikmarknaden globalt härrör från dessa länder. Det gör hemelektronik till ett område där regionens inflytande inte främst syns som en ny trend, utan snarare som ett långvarigt vardagsberoende.
En av de delar av den östasiatiska hemelektronikmarknaden som har störst kulturell påverkan i västländer är gamingkulturen där japanska Nintendo och Sony har en särställning. Japaninfluerad spelkultur sammanfaller ofta med intressen inom anime, manga, mode och digitalt skapande. Gamers är i dag i större utsträckning än tidigare även livsstilskonsumenter.
För svenska handelsföretag blir det allt viktigare att hålla koll på trender och influenser även utanför de traditionella västerländska marknaderna.
Östasiens växande betydelse för handeln
Japan och Sydkorea kombinerar en innovativ produktutveckling med en både kommersiellt och konstnärligt framstående kulturproduktion. De digitala kanalernas framväxt under 2000-talet, såsom streaming och sociala medier, har förenklat och förstärkt spridningen av ländernas kultur. Det har gradvis flyttat fram deras marknadspositioner i västländer som Sverige.
Unga svenska konsumenter upplever i dag Japan och Sydkorea som två av de trendigaste och mest framtidsrelevanta länderna, och rankar deras kultur och produkter bland de mest attraktiva. Utvecklingen visar att svensk handel behöver hålla koll på trender även utanför de traditionella västerländska marknaderna och förstå hur kultur och digitala plattformar påverkar konsumtionen.
| Jämförelse | Japan | Sydkorea |
|---|---|---|
| Exempel på varumärken |
|
|
| Starka produktkategorier |
|
|
| Position i Sverige | Stark ställning inom gaming, ljud, foto och premiumelektronik. Sony och Nintendo har ett mycket starkt genomslag. Canon samt Nikon dominerar stora delar av kameramarknaden. | Mycket stark ställning inom TV, skärmar och mobiltelefoner. Samsung är en av de största mobiltelefontillverkarna och marknadsledare inom TV. LG är en ledande aktör inom OLED-TV och vitvaror. |
Källor och metod
Källor: Svensk Handel och Novus, SCB, HUT, Socialstyrelsen, Folkhälsomyndigheten samt Again Technology. Prognoser och undersökningsresultat är märkta som sådana i texten.